Economia
Un crollo immobiliare cinese innescherà il collasso globale?

Renovatio 21 traduce questo articolo di William F. Engdahl.
La «saggezza» del settore finanziario prevalente sostiene che mentre i mercati obbligazionari e azionari degli Stati Uniti e dell’UE sono pericolosamente gonfiati a seguito di enormi prestiti COVID e misure senza precedenti della banca centrale, la Cina è l’unico esempio di un mercato adatto per gli investimenti come è riuscita a ottenere oltre COVID e riavviare la sua economia. Uno sguardo più da vicino alle recenti misure ufficiali dei regolatori finanziari cinesi e della Bank of China suggeriscono che è tutt’altro che sicuro e che il suo settore immobiliare interno potrebbe essere una bolla il cui crollo può innescare una catastrofe finanziaria globale al di là di quanto visto nella storia moderna.
Nel 1931 l’architettura finanziaria mondiale di Versailles era in bancarotta, ma non ancora in collasso finanziario. Il fattore chiave per trascinare il mondo nella Grande Depressione non fu il crollo delle azioni di Wall Street del 1929, ma piuttosto il crollo di una banca austriaca relativamente piccola.
Nel 1929-1931, il fallimento in stile domino di quei legami di credito avviati da Morgan con l’Europa e oltre trasformò un gestibile crollo del mercato azionario americano nella peggiore crisi di deflazione nella storia americana, facendo precipitare una depressione globale
In modi notevolmente analoghi alla crisi finanziaria globale in corso di oggi, il credito mondiale era stato costruito dopo il 1919 su una piramide di debiti sempre più dubbi, con la Casa dei Morgan e le società finanziarie di Wall Street sedute al vertice della piramide. La maggior parte dell’Europa e un gran numero di paesi in via di sviluppo dalla Bolivia alla Polonia erano collegati alla piramide del credito di Wall Street.
Nel 1929-1931, il fallimento in stile domino di quei legami di credito avviati da Morgan con l’Europa e oltre trasformò un gestibile crollo del mercato azionario americano nella peggiore crisi di deflazione nella storia americana, facendo precipitare una depressione globale.
La quantità di obbligazioni estere emesse da Wall Street nel decennio fino al crollo del mercato del 1929 era di circa $ 7.000.000.000, una quantità enorme pari a quasi il 10% del prodotto interno lordo totale degli Stati Uniti.
Le economie europee danneggiate dalla guerra hanno utilizzato più del 90% di questi prestiti americani per acquistare beni americani, un vantaggio per le principali società statunitensi quotate alla Borsa di New York.
Dietro la facciata della prosperità americana degli anni ’20 c’era un edificio costruito sul debito e sulle illusioni di prosperità permanente e aumento dei prezzi delle azioni, per molti versi simile alla Cina dal 2000
Quando gli acquisti crollarono dopo il 1929, tuttavia, il boom dei prestiti esteri di Wall Street divenne un veicolo che peggiorò gravemente la depressione industriale degli Stati Uniti. L’intero edificio dei crediti in dollari che ha sostenuto la piramide del debito europeo negli anni ’20 poggiava sui prestiti delle banche di New York, soprattutto da JP Morgan & Co., all’Europa per rifinanziare i crediti a breve termine.
Il governo degli Stati Uniti aveva insistito a Versailles nel 1919 affinché Gran Bretagna, Francia e Italia ripagassero in dollari i prestiti di guerra statunitensi.
Gran parte del credito delle banche di New York era confluito in Germania dopo la stabilizzazione valutaria del Piano Dawes del 1924. Entro sei anni, vari comuni tedeschi, società private, autorità portuali e altri enti, avevano emesso obbligazioni sottoscritte da banche di New York e vendute a investitori americani. La Germania ha preso in prestito quasi $ 4 miliardi dall’estero durante questo periodo.
Nel periodo dal 1924 al 1931, quasi 6 miliardi di dollari di credito americano si sono riversati in Europa, equivalenti nel 2021 a circa 92 miliardi di dollari. Se si aggiungevano i prestiti di guerra statunitensi del Tesoro e i costi della guerra stessa, un totale di 40 miliardi di dollari di fondi statunitensi era entrato in Europa in meno di 15 anni, un quinto del PIL totale americano nel 1914.
L’analogia odierna con la malsana bolla del credito austro-tedesca degli anni ’20 si trova ironicamente, non con gli Stati Uniti, ma piuttosto con la Repubblica Popolare Cinese, e con la crescita sbalorditiva del debito delle famiglie a partire dalla crisi finanziaria globale del 2008.
Il consumo cospicuo dell’America durante i «ruggenti anni Venti» era basato sull’illusione di una crescente ricchezza familiare per la maggior parte dei suoi cittadini. Questo consumo guidato dal debito ha creato la ricchezza illusoria della nazione: il tallone d’Achille dell’economia.
In America, nel 1929 il 60% di tutte le automobili e l’80% delle radio domestiche furono acquistati con credito rateale. Dietro la facciata della prosperità americana degli anni ’20 c’era un edificio costruito sul debito e sulle illusioni di prosperità permanente e aumento dei prezzi delle azioni, per molti versi simile alla Cina dal 2000. Una volta che il carosello del credito al consumo si è fermato nel 1929-1931, il boom dei consumi è crollato, poiché la maggior parte degli americani semplicemente non poteva più permettersi di acquistare a credito.
Nel marzo 1931, l’Austria, un minuscolo frammento dell’impero austro-ungarico prebellico con 6 milioni di persone, annunciò di aver avviato trattative con la Germania per creare un’unione doganale comune per stimolare il commercio, mentre la depressione minacciava. Una simile unione non sarebbe nemmeno una violazione tecnica del Trattato di Versailles. Certamente non era una minaccia per la sicurezza mondiale.
Il governo francese ha reagito rapidamente e ha chiesto il rimborso immediato di circa $ 300 milioni di crediti a breve termine dovuti dalla Germania e dall’Austria alle banche francesi, per esercitare pressioni su entrambi i paesi affinché sospendessero l’unione doganale.
Le autorità centrali di Pechino in una reazione di panico, hanno rilasciato un volume senza precedenti di $ 504 miliardi di crediti alle autorità locali con il mandato di investire per stimolare l’economia. L’investimento era soprattutto in alloggi, dove una nuova popolazione a reddito medio era disposta a prendere un prestito per avere la propria casa
Le richieste hanno innescato una fuga di panico dalla traballante valuta austriaca. L’anello più debole del sistema finanziario austriaco era la Vienna Credit Anstalt Bank. Era anche la più grande banca in Austria. Il crollo del Credit Anstalt ha portato a una corsa di panico dei depositanti sulla Darmstaedter-und Nationalbank o Danat-Bank in Germania e ha creato una crisi valutaria anche per il governo di Brüning.
A quel punto, la Banca d’Inghilterra, la Federal Reserve americana, la Reichsbank tedesca e la Banca di Francia si sono incontrate per discutere un’infusione di credito d’emergenza per cercare di fermare la diffusione del panico valutario. Era troppo tardi.
Come la Cina il nuovo Credit Anstalt?
L’analogia odierna con la malsana bolla del credito austro-tedesca degli anni ’20 si trova ironicamente, non con gli Stati Uniti, ma piuttosto con la Repubblica Popolare Cinese, e con la crescita sbalorditiva del debito delle famiglie a partire dalla crisi finanziaria globale del 2008.
Nel 2016-17 le autorità di Pechino si sono rese conto che una pericolosa bolla speculativa sull’aumento dei prezzi delle case minacciava l’economia
Le autorità centrali di Pechino in una reazione di panico, hanno rilasciato un volume senza precedenti di $ 504 miliardi di crediti alle autorità locali con il mandato di investire per stimolare l’economia. L’investimento era soprattutto in alloggi, dove una nuova popolazione a reddito medio era disposta a prendere un prestito per avere la propria casa.
Nel 2016-17 le autorità di Pechino si sono rese conto che una pericolosa bolla speculativa sull’aumento dei prezzi delle case minacciava l’economia.
Le misure restrittive hanno spinto le autorità locali e le banche a concedere prestiti «fuori bilancio» nascosti tramite i cosiddetti veicoli di finanziamento del governo locale (LGFV), in cui i governi locali creano una società di investimento che vende obbligazioni per finanziare immobili o altri progetti locali.
Il debito totale delle famiglie, inclusi mutui e prestiti al consumo per automobili ed elettrodomestici, nel 2020 è stato un enorme 62% del PIL
Con i prezzi degli immobili che aumentano a due cifre ogni anno fino ad oggi, l’entità dei debiti immobiliari è cresciuta al punto che oggi la Banca Popolare Cinese e altri regolatori avvertono apertamente di una bolla mentre molte famiglie si precipitano a comprare con prestiti una seconda casa per farci un guadagno speculativo.
Il debito totale delle famiglie, inclusi mutui e prestiti al consumo per automobili ed elettrodomestici, nel 2020 è stato un enorme 62% del PIL.
L’Institute of International Finance (IIF) ha stimato che il debito interno totale della Cina è salito al 335% del prodotto interno lordo (PIL) nel 2020. Alcuni hanno fatto confronti con la folle inflazione immobiliare in Giappone nel 1990-91 prima del crollo.
Uno studio del 2018 ha rilevato che i prezzi delle case cinesi erano in media 9.3 volte il guadagno annuale, superando la cifra gonfiata di 8,4 volte di San Francisco
Nel 1998 il governo di Pechino ha permesso ai cittadini di possedere la propria casa. La classe media emergente acquistava avidamente nuovi appartamenti che stavano sorgendo ovunque nelle principali città. Il settore immobiliare era visto come l’unico investimento sicuro poiché le azioni e le obbligazioni erano volatili e le esportazioni di capitali erano controllate.
Negli ultimi due decenni le valutazioni dei prezzi delle case sono aumentate in modo significativo, portando molti cinesi a credere che potrebbe non fermarsi mai.
Questo febbraio, nonostante le misure ufficiali, i prezzi delle case cinesi sono aumentati del 16,8% su base annua. Secondo i dati dell’Ufficio nazionale di statistica cinese, il valore di mercato totale degli immobili cinesi è attualmente di circa 65 trilioni di dollari USA, ovvero trilioni.
Pechino è chiaramente allarmata e da gennaio ha emanato misure rigorose per costringere i governi locali a non continuare ad alimentare la bolla immobiliare
Nel 2019, il PIL della Cina era di 14 trilioni di dollari USA, rendendo il settore immobiliare cinese molto più gonfiato rispetto ai valori USA o UE con un ampio margine. Uno studio del 2018 ha rilevato che i prezzi delle case cinesi erano in media 9.3 volte il guadagno annuale, superando la cifra gonfiata di 8,4 volte di San Francisco.
Pechino è chiaramente allarmata e da gennaio ha emanato misure rigorose per costringere i governi locali a non continuare ad alimentare la bolla immobiliare
Nel 2020 per contrastare i lockdown del coronavirus e la recessione economica, Pechino ha emesso importanti misure di stimolo. Ora con l’economia che si riavvia lentamente, Pechino è determinata a ridurre le bolle nelle azioni e nel settore immobiliare nella speranza di creare ciò che Xi Jinping chiama «doppia circolazione» che in effetti significa mentre si cerca di mantenere la crescita delle esportazioni, che la Cina ottiene sempre più i suoi 1,4 miliardi di cittadini consumeranno di più a livello nazionale per ridurre la dipendenza dalle esportazioni rischiose. Non sarà un lavoro facile, nemmeno per i formidabili cinesi.
Quello che le autorità di Pechino stanno tentando di fare è bloccare la bolla immobiliare, bloccare l’indebitamento speculativo per le seconde case, nella speranza che i fondi andranno ad altri consumi
Quello che le autorità di Pechino stanno tentando di fare è bloccare la bolla immobiliare, bloccare l’indebitamento speculativo per le seconde case, nella speranza che i fondi andranno ad altri consumi.
Piramide del debito cinese
Xi Jinping e il governo centrale affrontano un dilemma ad alto rischio. Con l’economia mondiale che scende di giorno in giorno sempre più in declino, Xi ha recentemente emesso ordini ai governi locali di assicurare la spesa per le infrastrutture per mantenere la crescita economica a «doppia circolazione».
Eppure, allo stesso tempo, per sgonfiare quella che vede come una bolla immobiliare potenzialmente sistemica, Pechino chiede alle autorità locali di interrompere i nuovi prestiti fuori bilancio per finanziare l’acquisto di case tramite LGFV. Qualcosa deve succedere, e potrebbe essere il default di milioni di cinesi sui loro mutui ipotecari poiché la disoccupazione, in gran parte nascosta nei dati del governo, secondo quanto riferito cresce in modo significativo.
Qualcosa deve succedere, e potrebbe essere il default di milioni di cinesi sui loro mutui ipotecari poiché la disoccupazione, in gran parte nascosta nei dati del governo, secondo quanto riferito cresce in modo significativo
Lo scorso settembre, il gruppo cinese Evergrande, dal 2018 la società immobiliare più preziosa al mondo con circa $ 121 miliardi di immobili e debito correlato, ha subito una crisi di cassa a causa del suo eccessivo carico di debito e del rallentamento dell’economia. Nel disperato tentativo di sviluppare nuove fonti di reddito, il gruppo immobiliare si è diversificato in pannelli solari, allevamento di suini, agroalimentare e latte artificiale. Non è un segno rassicurante.
La crisi di Evergrande è per il momento sotto controllo, poiché vende miliardi di asset per ridurre il debito. Tuttavia, lo spavento ha portato le autorità di Pechino a raddoppiare i debiti immobiliari nascosti locali.
Secondo la stima dell’Istituto nazionale per le finanze e lo sviluppo dello stato, il debito totale nascosto locale ha raggiunto un impressionante 14,8 trilioni di yuan o $2,3 trilioni nel 2020. Probabilmente è molto prudente. Standard & Poors stima il totale tra 30 trilioni di yuan (4,2 trilioni di dollari USA) e 40 trilioni di yuan (6,1 trilioni di dollari USA). Anche questo può essere un dato conservatore, poiché è deliberatamente nascosto.
Da gennaio nuove e rigide regole delle autorità centrali cercano di sopprimere o limitare tali prestiti immobiliari nascosti nel tentativo di spostare gli investimenti nelle infrastrutture e nell’industria locali – doppia circolazione.
I dati ufficiali hanno mostrato che il debito delle famiglie in essere, compreso principalmente il debito immobiliare, alla fine del 2020 era pari a 63,19 trilioni di yuan (9,7 trilioni di dollari USA). È l’equivalente del 62% del prodotto interno lordo cinese
Il 16 marzo Liu Guiping, un vice governatore della Banca popolare cinese ha scritto sul rischio finanziario: «Dobbiamo… frenare attivamente ed efficacemente la diffusione del contagio del rischio finanziario e mantenere risolutamente l’obiettivo di evitare rischi finanziari sistemici». Tuttavia è più facile a dirsi che a farsi.
Il debito interno della Cina è cresciuto a un tasso medio annuo di circa il 20% dal 2008, molto più velocemente del suo prodotto interno lordo, una ricetta per guai seri. I dati ufficiali hanno mostrato che il debito delle famiglie in essere, compreso principalmente il debito immobiliare, alla fine del 2020 era pari a 63,19 trilioni di yuan (9,7 trilioni di dollari USA). È l’equivalente del 62% del prodotto interno lordo cinese.
Nel 2021 un record di 7,1 trilioni di yuan ($ 1,1 trilioni) di tali obbligazioni locali speciali è dovuto e deve essere rinnovato per evitare il collasso dei governi locali. Ciò significa che le grandi banche statali devono in qualche modo finanziare il debito locale, in gran parte dubbio o «obbligazione spazzatura». Questo, proprio come Pechino chiede alle banche di finanziare nuove infrastrutture e iniziative di crescita al di fuori del settore immobiliare, riducendo allo stesso tempo il proprio debito.
Nonostante i prestiti ufficiali da Pechino alle autorità locali per finanziare le piccole e medie imprese, South China Morning Post riporta che in alcuni casi il finanziamento veniva ottenuto da società fittizie e poi utilizzato illegalmente per investimenti immobiliari.
Le grandi banche statali devono in qualche modo finanziare il debito locale, in gran parte dubbio o «obbligazione spazzatura». Questo, proprio come Pechino chiede alle banche di finanziare nuove infrastrutture e iniziative di crescita al di fuori del settore immobiliare, riducendo allo stesso tempo il proprio debito
Se i problemi in questo mercato obbligazionario locale si riversassero nel mercato delle obbligazioni sovrane nazionali, un enorme mercato del valore di $ 18 trilioni di sconcertanti, ciò farebbe aumentare i tassi delle obbligazioni molto più in alto, innescando un’ondata di insolvenze locali in progetti meno redditizi, compresi gli immobili.
È certo che la PBOC, la banca centrale statale, pomperebbe liquidità per salvare le sue gigantesche banche statali. Ma data l’entità del debito, ciò potrebbe forzare la liquidazione delle attività in dollari cinesi all’estero, compresi i suoi 1,04 trilioni di dollari stimati di debito del Tesoro USA, così come le obbligazioni in euro.
Ironia della sorte, le principali aziende di Wall Street come Bridgewater o BlackRock di Ray Dalio e le principali banche di Wall Street hanno investito nella promessa di una ripresa economica in Cina.
Con i mercati obbligazionari statunitensi sul filo del rasoio nelle ultime settimane con un nuovo stimolo Biden da $ 1,9 trilioni e il debito nazionale alle stelle, ci vorrebbe poco da una crisi delle obbligazioni cinesi per innescare una ripetizione della crisi austriaca del 1931. Solo che questa volta l’intera economia mondiale è vincolata a un sistema del debito fuori controllo.
A gennaio, il debito globale è salito a un record di 281 trilioni di dollari, aggiungendo 24 trilioni di dollari senza precedenti nel 2020 per le misure coronavirus
A gennaio, il debito globale è salito a un record di 281 trilioni di dollari, aggiungendo 24 trilioni di dollari senza precedenti nel 2020 per le misure coronavirus. Sembra che tutto questo faccia parte del piano Great Reset: incolpare la Cina per ciò che i banchieri centrali della BRI, i veri dei del denaro hanno progettato dal 2008.
William F. Engdahl
F. William Engdahl è consulente e docente di rischio strategico, ha conseguito una laurea in politica presso la Princeton University ed è un autore di best seller sulle tematiche del petrolio e della geopolitica. È autore, fra gli altri titoli, di Seeds of Destruction: The Hidden Agenda of Genetic Manipulation («Semi della distruzione, l’agenda nascosta della manipolazione genetica»), consultabile anche sul sito globalresearch.ca.
Questo articolo, tradotto e pubblicato da Renovatio 21 con il consenso dell’autore, è stato pubblicato in esclusiva per la rivista online New Eastern Outlook e ripubblicato secondo le specifiche richieste.
Renovatio 21 offre la traduzione di questo articolo per dare una informazione a 360º. Ricordiamo che non tutto ciò che viene pubblicato sul sito di Renovatio 21 corrisponde alle nostre posizioni.
PER APPROFONDIRE
Presentiamo in affiliazione Amazon alcuni libri del professor Engdahl
Il prezzo del petrolio ha superato i 100 dollari al barile per la prima volta da luglio, dopo che gli attacchi contro impianti e navi petrolifere in Medio Oriente hanno minacciato di indebolire ulteriormente una catena di approvvigionamento già fragile. Lo riporta l’agenzia Associated Press.
Il petrolio Brent, il riferimento internazionale, è balzato di quasi il 3% a 100,72 dollari nelle prime ore di mercoledì.
Il prezzo del petrolio greggio di riferimento statunitense è aumentato del 2,4%, raggiungendo i 95,25 dollari al barile, mentre i prezzi della benzina negli Stati Uniti sono saliti bruscamente durante la notte.
Secondo l’AAA, il prezzo medio di un gallone di benzina normale è aumentato di 7 centesimi durante la notte, raggiungendo i 4,22 dollari, oltre un dollaro in più rispetto allo stesso periodo dell’anno scorso.
I prezzi del gasolio, che possono avere un impatto sproporzionato sui consumatori poiché viene utilizzato nei trasporti e nella produzione, hanno raggiunto un massimo storico venerdì e da allora hanno continuato a salire. Il prezzo medio di un gallone ha toccato i 5,94 dollari durante la notte ed è ora 9 centesimi più alto rispetto a venerdì.
Il carburante per aerei è diventato così costoso che le compagnie aeree statunitensi e internazionali hanno ridotto i voli, aumentando al contempo tariffe e commissioni.
Iscriviti alla Newslettera di Renovatio 21
I mercati hanno reagito dopo che l’esercito statunitense ha riferito di aver colpito cinque petroliere iraniane in risposta a tentativi di attacco missilistico contro una nave da guerra della Marina e dopo che attacchi da parte del gruppo ribelle Houthi, sostenuto dall’Iran, hanno provocato incendi in impianti petroliferi in Arabia Saudita.
I prezzi del petrolio greggio sono schizzati alle stelle dopo che Israele e gli Stati Uniti hanno iniziato una guerra contro l’Iran, e da allora hanno subito notevoli fluttuazioni negli oltre sei mesi successivi. I combattimenti hanno bloccato la maggior parte del traffico marittimo attraverso lo Stretto di Ormuzzo, una stretta via d’acqua attraverso la quale transitava un quinto delle forniture mondiali di petrolio prima dell’inizio della guerra.
Il prezzo del Brent si è mantenuto tra i 70 e i 100 dollari al barile per gran parte di marzo, aprile e maggio. A luglio i prezzi hanno oscillato tra i 72 e i 102 dollari, riflettendo l’aumento e il calo delle speranze che Stati Uniti e Iran raggiungessero un accordo per consentire alle petroliere bloccate nel Golfo Persico di trasportare il petrolio in sicurezza.
I negoziati per un accordo preliminare tra Stati Uniti e Iran per porre fine al conflitto si sono interrotti a causa della disputa sul controllo dello Stretto ormusino. L’Iran insiste di avere il diritto di stabilire le condizioni e di imporre tariffe per il transito delle navi che attraversano il canale al largo delle sue coste. Gli Stati Uniti, invece, vogliono che il passaggio rimanga libero e hanno utilizzato un blocco navale per impedire l’accesso ai porti iraniani e il transito delle petroliere.
I recenti attacchi intensificati dagli Houthi in Yemen potrebbero limitare ulteriormente le forniture globali di petrolio, poiché hanno preso di mira una rotta marittima alternativa su cui l’Arabia Saudita ha fatto affidamento per il trasporto di petrolio durante la guerra.
Quest’anno l’aumento dei costi energetici ha pesato su consumatori, imprese ed economie nazionali, soprattutto al di fuori degli Stati Uniti. Secondo quanto riportato questa settimana da Bank of America, le interruzioni delle raffinerie in Russia, la riduzione dell’attività di raffinazione in altri Paesi e il forte calo delle scorte hanno spinto al rialzo i prezzi del diesel e della benzina a livello globale.
In Italia il 9 settembre 2026 il diesel self-service era in media a 2,176 euro al litro, con il prezzo che potrebbe peggiorare ulteriormente vista la scadenza dello sconto sulle accise prevista per il 10 settembre. Il taglio delle accise sul diesel di 0,171 euro al litro era stato prorogato fino al 10 settembre, e senza quel taglio la benzina arriverebbe oltre il record storico del 2022 – un ragionamento analogo si applica al gasolio, che rischia di superare 2,3 euro al litro se lo sconto non viene rinnovato.
La cifra paventata da molti del diesel a 3 euro il litro non è realistico, per il momento, tuttavia se il conflitto in Medio Oriente si aggrava ulteriormente e il governo smette di prorogare gli sconti sulle accise, un avvicinamento ai 2,4-2,5 euro nei prossimi mesi non è da escludere.
Per quanto le istituzioni sovranazionali come l’UE stiano facendo di tutto per distruggere il mercato delle auto diesel (accusato di inquinare…), il diesel resta insostituibile in molti settori per il suo maggior contenuto energetico, la coppia più elevata a basso regime e l’affidabilità in condizioni gravose.
In agricoltura è la fonte di energia quasi esclusiva: trattori, mietitrebbie, motocoltivatori, irroratrici semoventi e trebbiatrici funzionano tutti a diesel, perché la coppia elevata a bassi giri è essenziale per il traino e la trazione sui terreni. Nel trasporto su gomma il diesel domina soprattutto tra i mezzi pesanti, cioè camion e autoarticolati per l’autotrasporto merci, autobus e pullman (anche se qui metano ed elettrico stanno crescendo) e i furgoni commerciali di grossa cilindrata.
Aiuta Renovatio 21
Anche la cantieristica e l’edilizia dipendono quasi interamente dal gasolio, con escavatori, pale gommate e bulldozer, gru cingolate e autogru, oltre a betoniere, rulli compattatori e perforatrici. Nei trasporti su rotaia e via acqua il diesel alimenta i locomotori sulle linee non elettrificate, gran parte delle navi mercantili, delle cisterne e della flotta peschereccia, oltre ai motori marini delle imbarcazioni da lavoro e da diporto di grossa taglia.
Un altro ambito importante è quello dei generatori e dell’energia di riserva: i gruppi elettrogeni di emergenza usati in ospedali, data center e cantieri sono quasi sempre diesel, così come le pompe diesel per irrigazione o drenaggio nelle aree prive di rete elettrica. Ta gli altri mezzi pesanti vanno citati i muletti e i carrelli elevatori industriali più potenti, insieme ai mezzi militari e alle macchine da movimento terra impiegate nelle miniere.
Dove serve potenza sostenuta, autonomia lunga e capacità di traino e carico elevata, il diesel resta lo standard, perché batterie e motori elettrici non hanno ancora densità energetica e tempi di rifornimento comparabili per questi impieghi. È anche il motivo per cui i rincari del gasolio pesano così tanto sull’inflazione generale: si trasferiscono quasi automaticamente sui costi di trasporto merci e di produzione agricola.
Iscriviti alla Newslettera di Renovatio 21
Economia
Stabilimento automobilistico della Volkswagen verrà convertito per la produzione di armi israeliane
Iscriviti alla Newslettera di Renovatio 21
Sostieni Renovatio 21
Iscriviti alla Newslettera di Renovatio 21
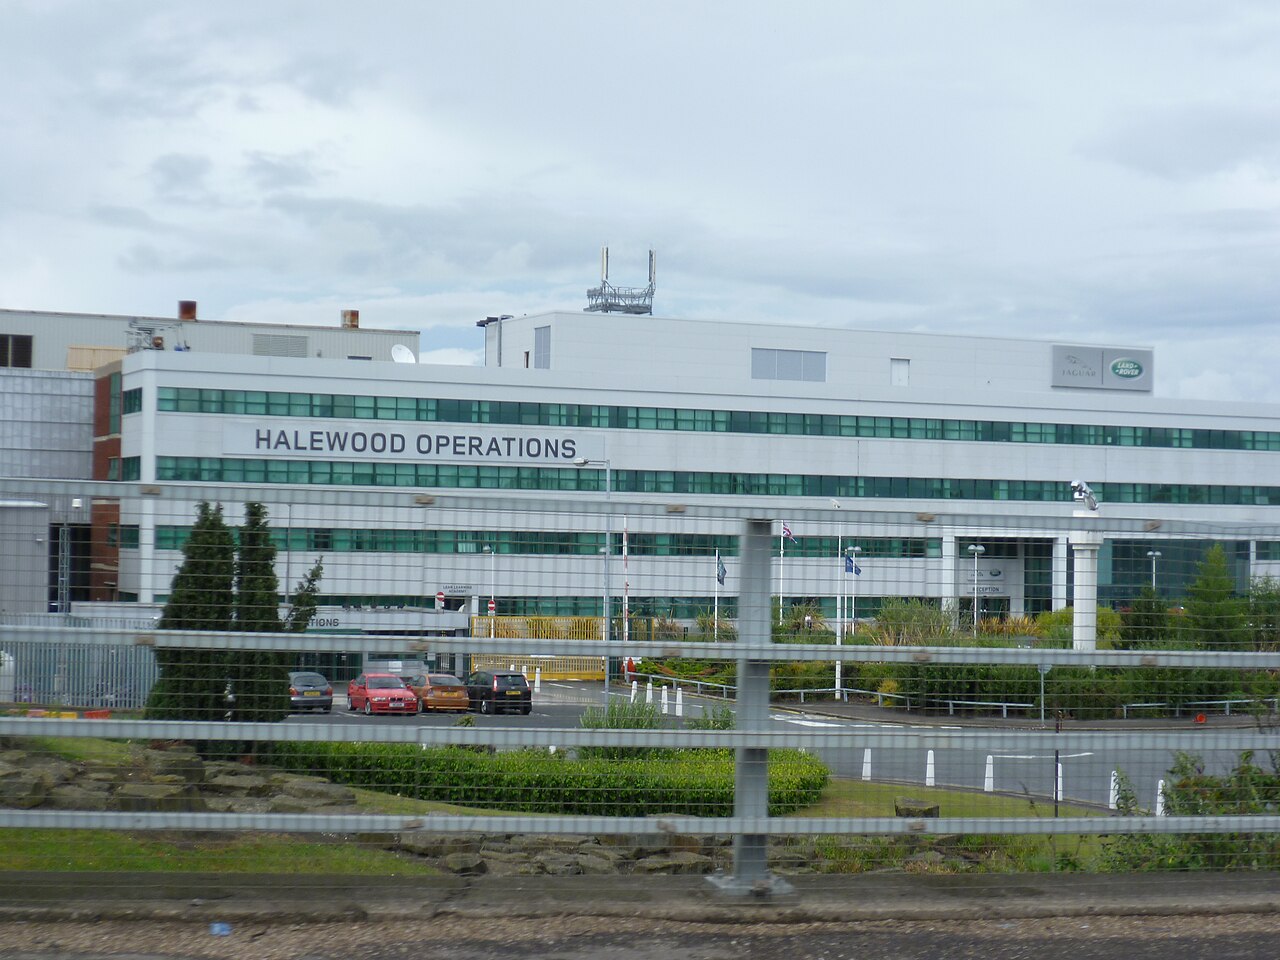
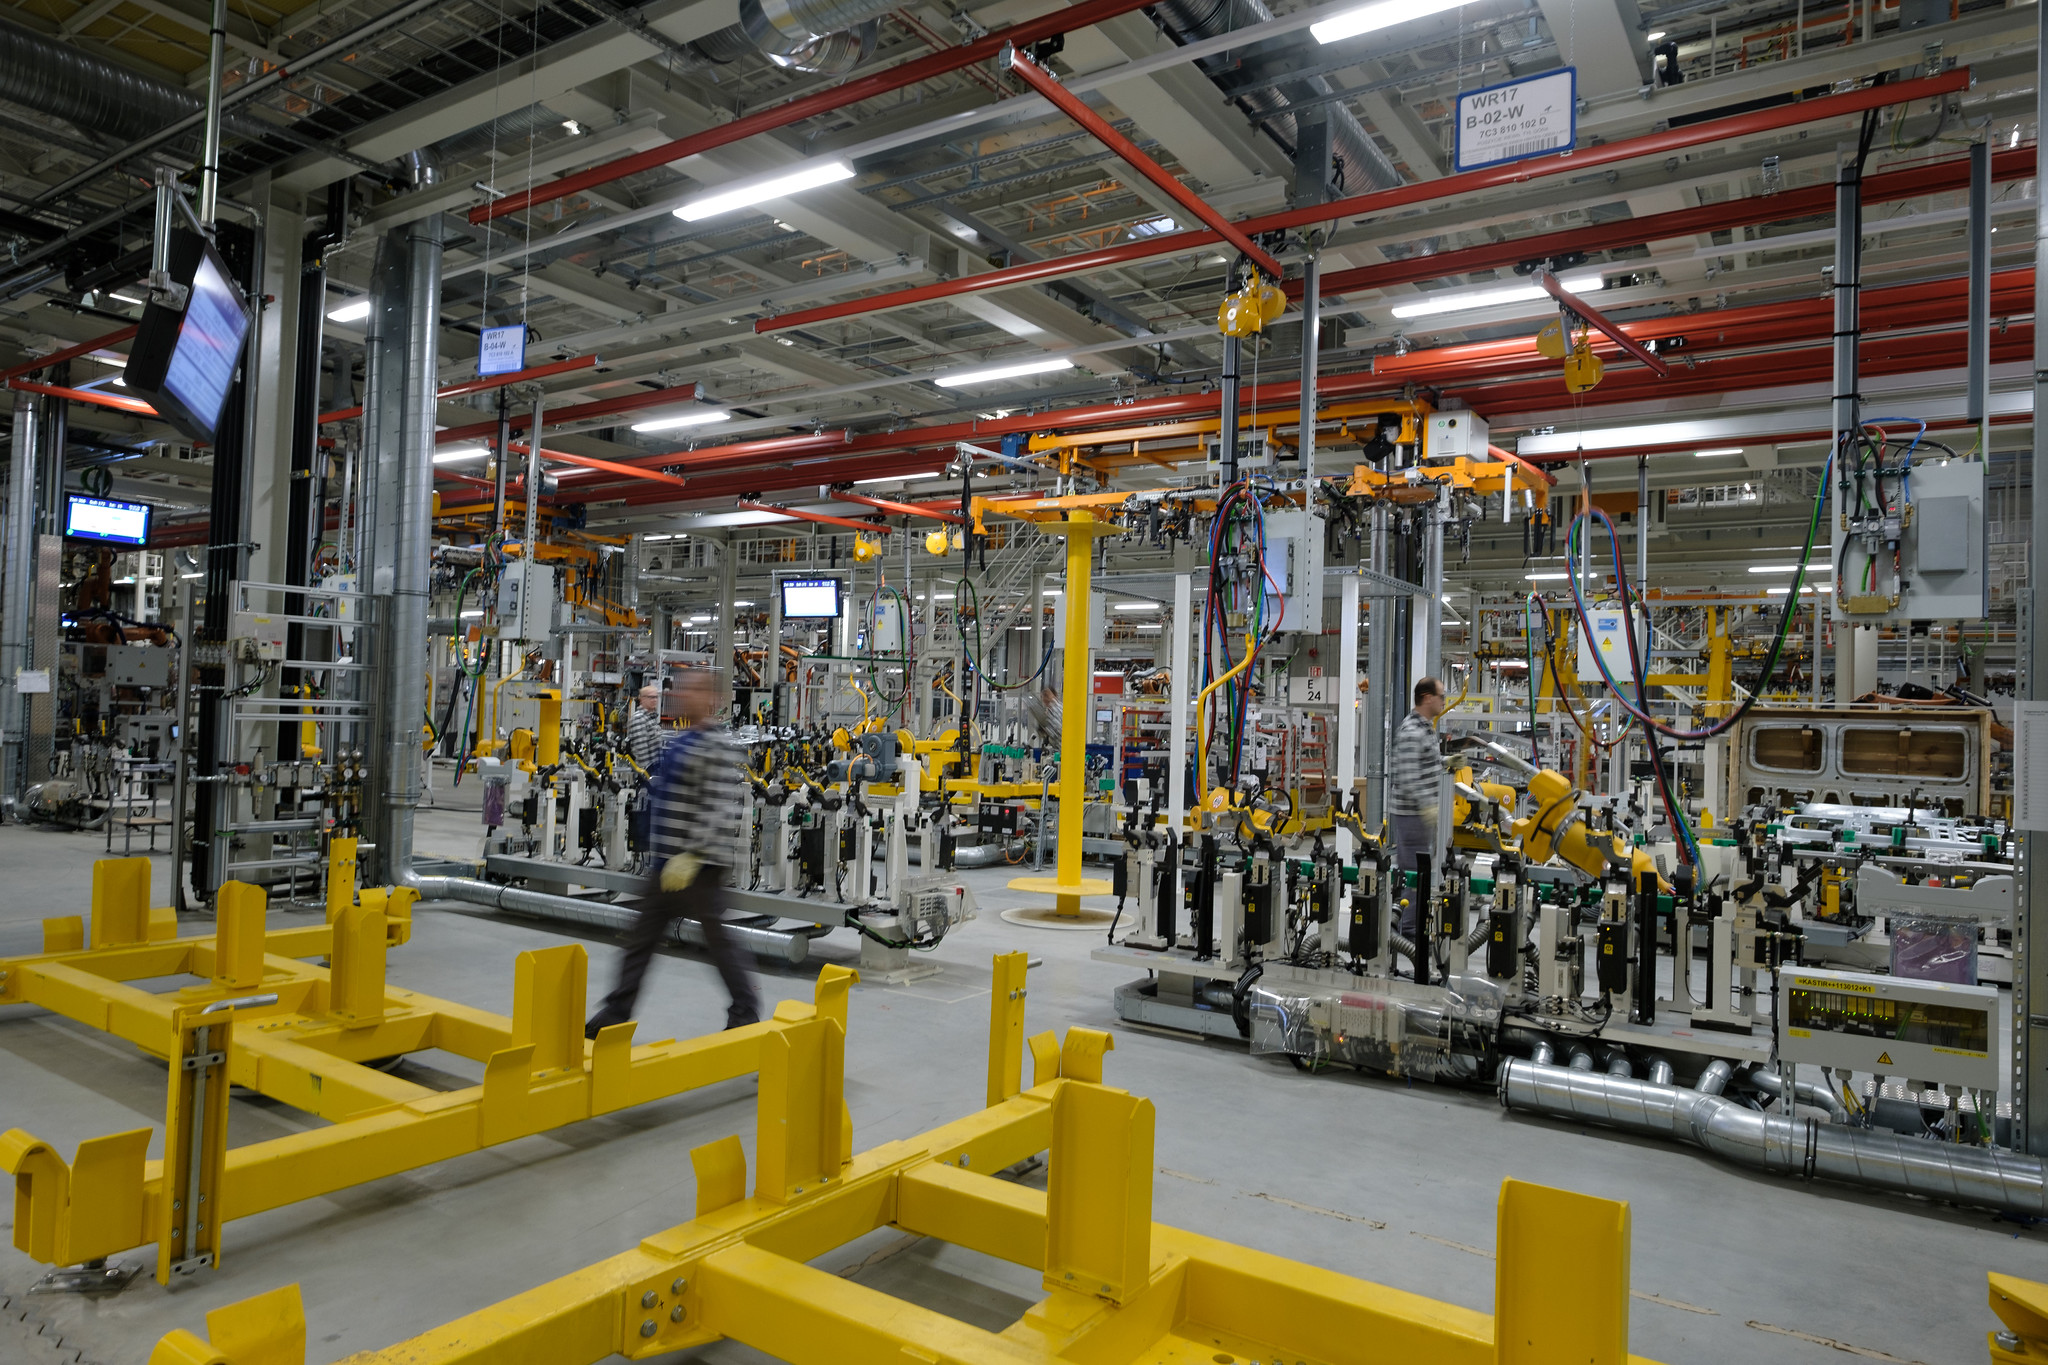
Jaguar Land Rover (JLR) ha confermato l’intenzione di ridurre il personale, mentre la principale casa automobilistica britannica affronta l’aumento dei costi, il calo delle vendite e gli effetti dei dazi statunitensi. Lo riporta il Times, secondo cui potrebbero essere soppressi fino a 4.000 posti di lavoro.
JLR è sotto crescente pressione a causa dei dazi USA, che hanno reso più onerosa la vendita dei veicoli prodotti in Gran Bretagna negli Stati Uniti, nonostante Londra avesse ottenuto un’aliquota ridotta del 10%. L’effetto è stato particolarmente rilevante, poiché il Nord America è il mercato più importante per l’azienda. Le difficoltà sono state accentuate da un grave attacco informatico subito lo scorso anno, che ha costretto a interrompere la produzione per diverse settimane.
Nel trimestre chiuso a giugno il fatturato di JLR è sceso di quasi il 10%, mentre l’utile ante imposte è crollato di oltre due terzi, attestandosi a 109 milioni di sterline (126,5 milioni di euro). Secondo il Times, l’amministratore delegato PB Balaji è sotto pressione da parte di Tata Motors, la società madre indiana di JLR, perché tagli i costi.
Iscriviti alla Newslettera di Renovatio 21
In una dichiarazione ai media, JLR ha detto di dover «adattarsi alle mutevoli condizioni del mercato globale», con l’obiettivo di risparmiare circa 1,7 miliardi di sterline (2,3 miliardi di dollari) nei prossimi due anni e di abbassare il punto di pareggio annuale a 300.000 veicoli.
JLR ha annunciato l’avvio di un «programma di prepensionamento volontario» per il personale con stipendio fisso e per i dirigenti. Secondo quanto riportato, i dipendenti sarebbero stati informati venerdì. Il Times ha scritto che potrebbero essere eliminati fino a 4.000 posti di lavoro nei prossimi due anni, anche se JLR non ha confermato la cifra.
Il gruppo automotive occupa direttamente circa 34.000 persone nei suoi stabilimenti nelle West Midlands e nel Merseyside e sostiene circa 120.000 posti di lavoro nell’intera filiera automobilistica britannica.
Le case automobilistiche europee stanno riducendo il personale a causa della domanda debole, dell’aumento dei costi e della crescente concorrenza dei produttori cinesi a basso costo.
Iscriviti al canale Telegram 
Come riportato da Renovatio 21, questa settimana Volkswagen ha approvato ulteriori 50.000 tagli di posti di lavoro entro il 2030, portando la riduzione complessiva della forza lavoro prevista a circa 100.000 unità. La sua controllata Porsche eliminerà altri 5.000 posti di lavoro entro il 2035.
La crisi del settore automobilistico tedesco è stata aggravata anche dagli elevati costi energetici, da quando il Paese ha perso l’accesso a gran parte del gas russo a basso costo, da cui la sua economia industriale dipendeva da tempo, dopo l’escalation del conflitto in Ucraina nel 2022. L’amministratore delegato di Volkswagen, Oliver Blume, ha indicato separatamente i dazi statunitensi e l’intensificarsi della concorrenza cinese tra le pressioni che pesano sulla competitività dell’azienda.
Come riportato da Renovatio 21, il mese scorso anche il colosso automobilistico tedesco BMW prevede di tagliare circa 8.000 posti di lavoro a livello globale entro la fine del 2027.
Iscriviti alla Newslettera di Renovatio 21
Immagine di Anthony Parkes via Wikimedia pubblicata su licenza Creative Commons Attribution-Share Alike 2.0 Generic

«Parodia gnostica della fede»: mons. Viganò condanna la chiesa «panenteista»

Il Sudafrica lancia i bidoni della spazzatura anti-babbuino, una bestia aggressiva sino all’insopportabile

Nuovo consigliere di RFK Jr. incaricato di indagare su 2.500 decessi tra i militari causati dal vaccino anti-COVID.

Ben Gvir chiede di strappare le Isole Falkland a Londra e di cederle all’Argentina

Ursula in Groenlandia attacca Trump e promette 200 milioni di euro

Medjugorje, per sei membri della Commissione vaticana «non è spiegabile senza l’intervento del Maligno»

Kennedy lo ribadisce: sì, i vaccini sono fatti con gli aborti

Terremoto colpisce la Messa in latino durante la consacrazione

La figlia di Bill Gates accusata di frode: rischierebbe 20 anni in galera

Funzionario vaticano esegue il rituale della Pachamama in vista della visita di Leone in Perù

Lontra aggredisce brutalmente donna che nuotava nel lago

I migranti di Ceuta picchiano a morte un cucciolo di delfino: la mente progressista in cortocircuito

Gli americani colpiscono tre petroliere iraniane

Lotta a cavallo e caccia con l’aquila: ecco i Giochi Mondiali dei nomadi

Pugile attribuisce alla Santa Trinità la sua spettacolare vittoria al campionato dei pesi massimi
-
 Bioetica2 settimane fa
Kennedy lo ribadisce: sì, i vaccini sono fatti con gli aborti
-
Spirito2 settimane fa
Leone XIV afferma che non dovremmo «chiuderci nelle nostre sicurezze religiose»
-
Pensiero2 settimane fa
Lo Stato Moloch, l’italiano cattivo e i sanitari che ballano. La tragedia della bambina «no-vax» di Palermo
-
Salute2 settimane fa
I malori della 35ª settimana 2026
-
Bioetica1 settimana fa
Morte a Venezia. E inferno sulla Terra senza soprannaturale
-
Bioetica2 settimane fa
Gruppo satanico pubblica video di un rituale abortivo in bagno
-
Oligarcato1 settimana fa
Organizzazioni del controllo globale
-
Spirito2 settimane fa
Papa Leone dà il benvenuto al nuovo ambasciatore pro-LGBT presso la Santa Sede