Economia
Il Grande Reset parte IV: «Capitalismo degli stakeholder» contro «Neoliberismo»


Qualsiasi discussione sul «capitalismo degli stakeholder”» deve iniziare rilevando un paradosso: come il «neoliberismo», la sua nemesi, il «capitalismo degli stakeholder» [il capitalismo degli «investitori», ndr] non esiste in quanto tale.
Non esiste un sistema economico come il «capitalismo degli stakeholder», così come non esiste un sistema economico come il “neoliberismo”. I due gemelli antipatici sono fantasmi immaginari messi per sempre l’uno contro l’altro in una lotta apparentemente infinita e frenetica.
Gli stakeholder sono «clienti, fornitori, dipendenti e comunità locali» oltre agli azionisti
Invece del capitalismo degli stakeholder e del neoliberismo, ci sono autori che scrivono di capitalismo degli stakeholder e neoliberismo e aziende che più o meno sottoscrivono l’opinione che le aziende hanno obblighi nei confronti degli stakeholder oltre che degli azionisti. Ma se Klaus Schwab e il World Economic Forum (WEF)si faranno strada, ci saranno governi che inducono, con regolamenti e la minaccia di una tassazione onerosa, le aziende a sottoscrivere la ridistribuzione delle parti interessate.
Gli stakeholder sono «clienti, fornitori, dipendenti e comunità locali» (1) oltre agli azionisti. Ma per Klaus Schwab e il WEF, la struttura del capitalismo degli stakeholder deve essere globalizzata.
Uno stakeholder è chiunque o qualsiasi gruppo che possa trarre vantaggio o perdere da qualsiasi comportamento aziendale
Uno stakeholder è chiunque o qualsiasi gruppo che possa trarre vantaggio o perdere da qualsiasi comportamento aziendale, a parte i concorrenti, possiamo presumere.
Poiché il pretesto principale per il Great Reset è il cambiamento climatico globale, chiunque nel mondo può essere considerato uno stakeholder nella governance aziendale di qualsiasi grande azienda. E le partnership federali con le società che non «servono» i loro stakeholder, come il progetto Keystone Pipeline, per esempio, devono essere abbandonate. Anche l’«equità» razziale, la promozione delle agende transgender e altre politiche e politiche sull’identità simili, saranno iniettate negli schemi di condivisione aziendale.
Semmai, il capitalismo degli stakeholder rappresenta un verme consumante destinato a scavare e svuotare le società dall’interno, nella misura in cui l’ideologia e la pratica trovano ospiti negli organi aziendali. Rappresenta un mezzo socialista di liquidazione della ricchezza dall’interno delle stesse organizzazioni capitaliste, utilizzando un numero qualsiasi di criteri per la ridistribuzione dei benefici e delle «esternalità».
Poiché il pretesto principale per il Great Reset è il cambiamento climatico globale, chiunque nel mondo può essere considerato uno stakeholder nella governance aziendale di qualsiasi grande azienda
Ma non credetemi sulla parola. Prendiamo il taleDavid Campbell, un socialista britannico (sebbene non marxista) e autore di The Failure of Marxism (1996). Dopo aver dichiarato che il marxismo aveva fallito, Campbell iniziò a sostenere il capitalismo delle parti interessate come mezzo per gli stessi fini. La sua discussione con il marxista ortodosso britannico Paddy Ireland rappresenta un battibecco interno sui mezzi migliori per raggiungere il socialismo, fornendo allo stesso tempo uno specchio nelle menti dei socialisti determinati a provare altre virate, presumibilmente non violente. (2)
Campbell ha criticato Irland per il suo rifiuto del capitalismo degli stakeholder. Irland ha ritenuto – a torto, ha affermato Campbell – che il capitalismo degli stakeholder è in definitiva impossibile.
Niente può interferire, per molto tempo, con l’inesorabile domanda di profitto del mercato. Le forze di mercato travolgeranno inevitabilmente qualsiasi considerazione etica come gli interessi delle parti interessate.
Anche l’«equità» razziale, la promozione delle agende transgender e altre politiche e politiche sull’identità simili, saranno iniettate negli schemi di condivisione aziendale
Il marxismo di Ireland più radicale lasciò Campbell sconcertato. Ireland non si rendeva conto che il suo determinismo di mercato era esattamente ciò che i difensori del «neoliberismo» affermavano come l’inevitabile e unico mezzo sicuro per la distribuzione del benessere sociale?
«Il marxismo – ha giustamente osservato Campbell – può essere identificato con la derisione della “riforma sociale” in quanto non rappresenta, o addirittura ostacola, “la rivoluzione”».
Come tanti marxisti antireformisti, Ireland non ha riconosciuto che «le riforme sociali che ha deriso sono la rivoluzione». (3)
«Il marxismo – ha giustamente osservato Campbell – può essere identificato con la derisione della “riforma sociale” in quanto non rappresenta, o addirittura ostacola, “la rivoluzione”»
Il socialismo non è altro che un movimento per cui «la presunta necessità naturale rappresentata da imperativi» economici «è sostituita da decisioni politiche consapevoli sull’allocazione delle risorse» (corsivo mio). (4)
Questo socialismo politico, in contrasto con gli epigoni ortodossi di Marx, è ciò che Marx intendeva veramente per socialismo, suggerisce Campbell. Il capitalismo degli stakeholder è proprio questo: socialismo.
Ireland e Campbell hanno convenuto che l’idea stessa di capitalismo degli stakeholder derivava dal fatto che le società fossero diventate relativamente autonome dai loro azionisti.
Questo socialismo politico, in contrasto con gli epigoni ortodossi di Marx, è ciò che Marx intendeva veramente per socialismo. Il capitalismo degli stakeholder è proprio questo: socialismo.
L’idea di indipendenza manageriale e quindi di autonomia aziendale o aziendale è stata trattata per la prima volta da Adolf A. Berle e Gardiner C.Means in The Modern Corporation and Private Property (1932) e successivamente in The Managerial Revolution di James Burnham.(1962).
In Corporate «Governance, Stakeholding, and the Company: Towards a Less Degenerate Capitalism?», Ireland scrive di questa presunta autonomia: «L’idea della società di partecipazione è radicata nell’autonomia della “società” dai suoi azionisti; la sua affermazione è che questa autonomia… può essere sfruttata per garantire che le società non operino esclusivamente tenendo a mente gli interessi dei loro azionisti». (5)
Questa apparente autonomia della società, sostiene Ireland, non è avvenuta con l’incorporazione o con modifiche legali alla struttura della società, ma con la crescita del capitalismo industriale su larga scala. La crescita del numero di azioni e con essa l’avvento del mercato azionario hanno reso possibile la pronta vendibilità del titolo. Le azioni sono diventate «capitale monetario», titoli facilmente scambiabili con una percentuale del profitto e non rivendicazioni sui beni della società. È a questo punto che le azioni hanno acquisito un’apparente autonomia dalla società e la società dai suoi azionisti.
Le azioni sono diventate «capitale monetario», titoli facilmente scambiabili con una percentuale del profitto e non rivendicazioni sui beni della società. È a questo punto che le azioni hanno acquisito un’apparente autonomia dalla società e la società dai suoi azionisti
«Inoltre, con l’emergere di questo mercato, le azioni hanno sviluppato un proprio valore autonomo del tutto indipendente e spesso diverso dal valore degli asset dell’azienda. Emergendo come quello che Marx chiamava capitale fittizio, furono ridefiniti nel diritto come una forma autonoma di proprietà indipendente dai beni della società. Non erano più concettualizzati come interessi equi nella proprietà dell’azienda ma come diritti di profitto con un valore proprio, diritti che potevano essere liberamente e facilmente acquistati e venduti sul mercato…»
«Dopo aver ottenuto la loro indipendenza dal patrimonio delle società, le azioni sono emerse come oggetti legali a pieno titolo, apparentemente raddoppiando il capitale delle società per azioni. Le attività erano ora di proprietà della società e della sola società, tramite una società o, nel caso di società non costituite in società, tramite fiduciari. Il capitale sociale immateriale della società, invece, era diventato di proprietà esclusiva dell’azionista. Adesso erano due forme di proprietà completamente separate. Inoltre, con la costituzione legale della quota come forma di proprietà del tutto autonoma, l’esternalizzazione dell’azionista dalla società era stata completata in un modo prima non possibile». (6)
Pertanto, secondo Ireland, è emersa una differenza di interessi tra i detentori del capitale industriale e quelli del capitale monetario, o tra la società e l’azionista.
È emersa una differenza di interessi tra i detentori del capitale industriale e quelli del capitale monetario, o tra la società e l’azionista
Tuttavia, sostiene Ireland, l’autonomia della società è limitata dalla necessità che il capitale industriale produca profitto. Il valore delle azioni è determinato in ultima analisi dalla redditività delle attività della società in uso.
«L’azienda è e sarà sempre la personificazione del capitale industriale e, come tale, soggetta agli imperativi della redditività e dell’accumulazione. Questi non sono imposti dall’esterno a un’entità altrimenti neutra e senza direzione, ma sono, piuttosto, intrinseci ad essa, che si trovano al centro della sua esistenza».
«Questa necessità – sostiene Paddy –definisce i limiti del capitalismo degli stakeholder e la sua incapacità di sostenersi».
«La natura dell’azienda è tale, quindi, da suggerire che [ci] sono limiti stretti alla misura in cui la sua autonomia dagli azionisti può essere sfruttata a vantaggio dei lavoratori»
«La natura dell’azienda è tale, quindi, da suggerire che [ci] sono limiti stretti alla misura in cui la sua autonomia dagli azionisti può essere sfruttata a vantaggio dei lavoratori». (7)
Ecco un punto su cui il «neoliberista» Milton Friedman e il marxista Paddy Ireland avrebbero concordato, nonostante l’insistenza dell’Irlanda sul fatto che la causa sia l’estrazione del «plusvalore» nel punto di produzione. E questo accordo tra Friedman e Ireland è esattamente il motivo per cui Campbell ha respinto l’argomento di Ireland. Un tale determinismo di mercato è necessario solo sotto il capitalismo, ha affermato Campbell.
Le previsioni su come le aziende si comporteranno nel contesto dei mercati sono valide solo nelle attuali condizioni di mercato.
Cambiare le regole aziendali in modo tale che la redditività sia in pericolo, anche se, o anche soprattutto, dall’interno verso l’esterno, è la definizione stessa di socialismo
Cambiare le regole aziendali in modo tale che la redditività sia in pericolo, anche se, o anche soprattutto, dall’interno verso l’esterno, è la definizione stessa di socialismo.
Cambiare il modo in cui le aziende si comportano nella direzione del capitalismo degli stakeholder è rivoluzionario in sé.
Nonostante questa insormontabile impasse «neoliberista»/marxista, la nozione di capitalismo degli stakeholder ha almeno cinquant’anni. I dibattiti sull’efficacia del capitalismo degli stakeholder risalgono agli anni ’80. Erano eccitati dal rifiuto di Friedman della «corporazione piena di sentimento», che raggiunse il suo apice con «The Social Significance of the Modern Corporation» di Carl Kaysen nel 1957.
Cambiare il modo in cui le aziende si comportano nella direzione del capitalismo degli stakeholder è rivoluzionario in sé.
Kaysen considerava la società come un’istituzione sociale che deve soppesare la redditività contro un ampio e crescente serie di responsabilità sociali: «non c’è nessuna dimostrazione di avidità o avidità; non c’è alcun tentativo di spingere sui lavoratori o sulla comunità gran parte dei costi sociali dell’impresa. La società moderna è una società piena di sentimento». (8) Così, in Kaysen, vediamo accenni alla nozione successiva di capitalismo degli stakeholder.
Probabilmente, il capitalismo degli stakeholder può essere ricondotto, sebbene non in una linea di successione ininterrotta, all’«idealismo commerciale» (9) della fine del XIX e dell’inizio del XX secolo, quando Edward Bellamy e King Camp Gillette, tra gli altri, immaginavano le utopie socialiste aziendali attraverso la costituzione legale in aziende. (10)
Per tali socialisti aziendali, il mezzo principale per stabilire il socialismo era attraverso la continua costituzione in azienda di tutti i fattori di produzione. Con la costituzione in azienda, si sarebbero verificate una serie di fusioni e acquisizioni fino a quando non fosse stata completata la formazione di un unico monopolio globale, in cui tutto il «popolo» aveva quote uguali.
Un monopolio mondiale così singolare diventerebbe socialista sulla base dell’equa distribuzione delle quote tra la popolazione
Nel suo World Corporation,Gillette ha dichiarato che «la mente allenata degli affari e della finanza non vede alcun luogo di arresto per l’assorbimento e la crescita aziendale, tranne l’assorbimento finale di tutte le risorse materiali del mondo in un corpo aziendale, sotto il controllo diretto di una mente aziendale». (11)
Un monopolio mondiale così singolare diventerebbe socialista sulla base dell’equa distribuzione delle quote tra la popolazione. Il capitalismo degli stakeholder non è all’altezza di questa equa distribuzione delle azioni, ma la aggira distribuendo valore sulla base della pressione sociale e politica.
È interessante notare che Campbell conclude la sua argomentazione, in modo piuttosto non dogmatico, affermando in modo inequivocabile che se Friedman aveva ragione e «se questi confronti [tra azionista e capitalismo degli stakeholder] tendono a mostrare che la massimizzazione esclusiva del valore per gli azionisti è il modo ottimale per massimizzare il benessere», allora «si dovrebbe rinunciare a essere socialisti». (12)
Se, dopo tutto, la massimizzazione del benessere umano è davvero l’obiettivo, e il «capitalismo degli azionisti» (o «neoliberismo») si rivela il modo migliore per raggiungerlo, allora il socialismo stesso, compreso il capitalismo degli stakeholder, deve necessariamente essere abbandonato
Se, dopo tutto, la massimizzazione del benessere umano è davvero l’obiettivo, e il «capitalismo degli azionisti» (o «neoliberismo») si rivela il modo migliore per raggiungerlo, allora il socialismo stesso, compreso il capitalismo degli stakeholder, deve necessariamente essere abbandonato.
Michael Rectenwald
NOTE
1) Neil Kokemuller, «Does a Corporation Have Other Stakeholder Other than its Shareholders?», Chron.com, 26 ottobre 2016.
2) David Campbell, «Towards a Less Irrelevant Socialism: Stakeholding as a ‘Reform’ of the Capitalist Economy», Journal of Law and Society 24, no. 1 (1997): p. 65-84.
3.) David Campbell, «Towards a Less Irrelevant Socialism», p.75 e 76, enfasi nell’originale.
4) David Campbell, «Towards a Less Irrelevant Socialism», p.76.
5) Paddy Ireland, «Corporate Governance, Stakeholding, and the Company: Towards a Less Degenerate Capitalism?», Journal of Law and Society 23, n. 3 (settembre 1996): p. 287–320, esp. 288.
6) Paddy Ireland, «Corporate Governance, Stakeholding, p.303.
7) Paddy Ireland, «Corporate Governance, Stakeholding, p. 304 (entrambe le virgolette).
8) Carl Kaysen, «The Social Significance of the Modern Corporation», in «Papers and Proceedings of the Sixty-Eighth Annual Meeting of the American Economic Association», ed. James Washington Bell e Gertrude Tait, numero speciale, American Economic Review 47, n. 2 (maggio 1957): 311-19, 314.
9) Gib Prettyman, «Advertising, Utopia, and Commercial Idealism: The Case of King Gillette», Prospects 24 (gennaio 1999): p. 231–48.
10) Gib Prettyman, «Gilded Age Utopias of Incorporation», Utopian Studies 12, no. 1 (2001): 19–40; Michael Rectenwald, «Libertarianism (s) versus Postmodernism and ‘Social Justice’ Ideology», Quarterly Journal of Austrian Economics 22, no. 2 (2019): p. 122–38.
11) King Camp Gillette, World Corporation (Boston: New England News, 1910), p. 4.
12) David Campbell, «Towards a Less Irrelevant Socialism, p. 81.
Articolo apparso su Mises Institute, tradotto e pubblicato su gentile concessione del professor Rectenwald.
Altri articoli della serie
Cos’è il Grande Reset? Parte I: aspettative ridotte e bio-tecnofeudalesimo
Il Grande Reset, parte II: il socialismo delle multinazionali
https://www.renovatio21.com/il-grande-reset-parte-iii-capitalismo-con-caratteristiche-cinesi/
Economia
L’Arabia Saudita annulla le spedizioni di petrolio verso l’Europa dopo l’attacco all’oleodotto
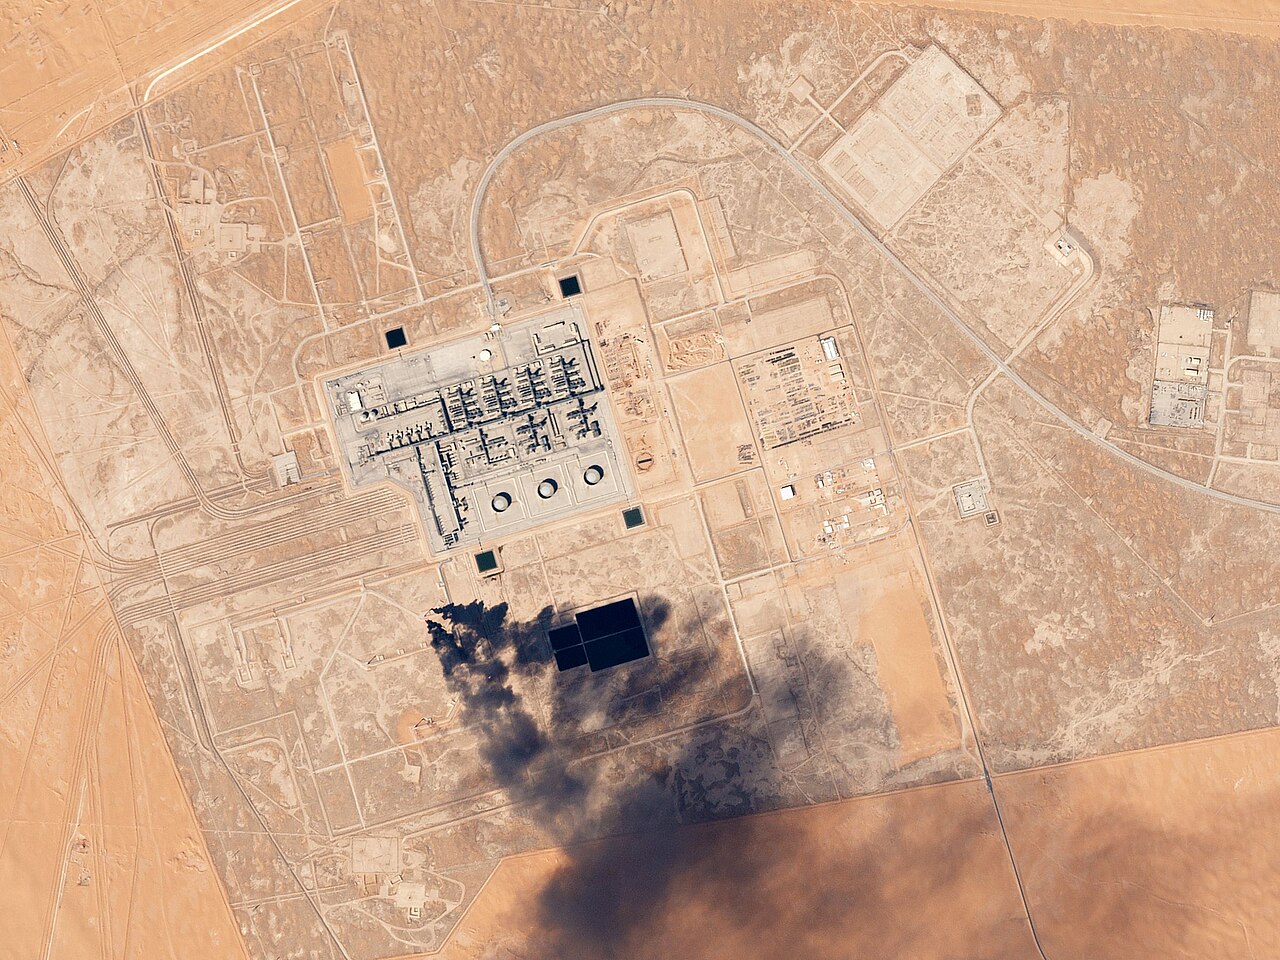
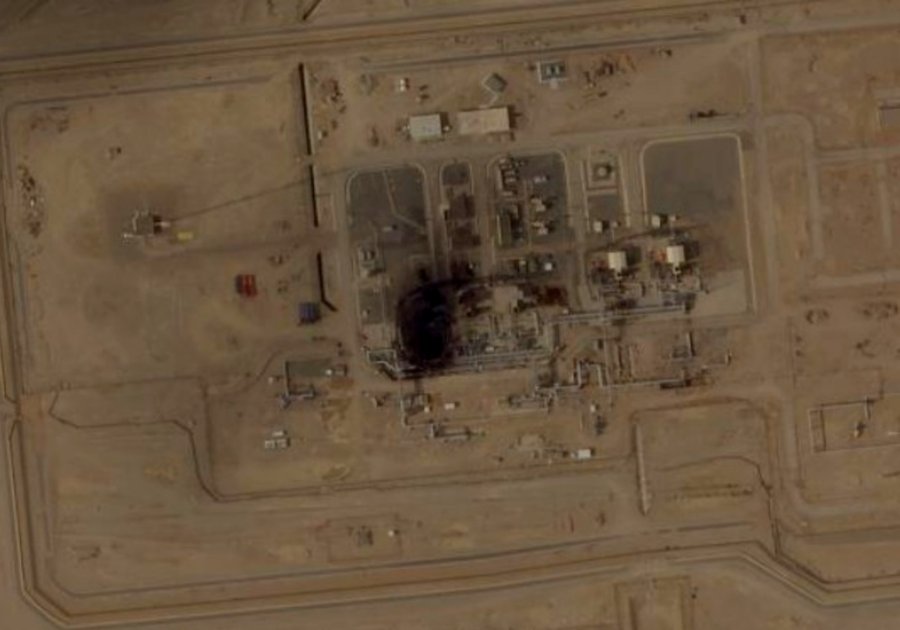
L’Arabia Saudita ha annullato alcune consegne di greggio destinate all’Europa dopo una serie di attacchi con droni che ha imposto la chiusura del suo oleodotto strategico Est-Ovest, lo riporta l’agenzia Reuters.
Si accresce così la tensione sulle forniture mondiali di petrolio in un quadro di instabilità che mette a rischio le infrastrutture energetiche in Medio Oriente e Nord Africa.
Secondo Reuters, Riad avrebbe comunicato ai clienti europei che alcune partenze di greggio previste per fine settembre verranno cancellate, mentre le operazioni di imbarco nel porto di Yanbu sul Mar Rosso sono state sospese, secondo fonti del settore petrolifero e marittimo. Saudi ARAMCO, la principale compagnia petrolifera del Regno, ha evitato di commentare.
Sostieni Renovatio 21
L’interruzione arriva dopo gli attacchi dei droni che hanno danneggiato l’oleodotto Est-Ovest, che collega le principali zone di produzione petrolifera orientali dell’Arabia Saudita a Yanbu sul Mar Rosso. Riad ha attribuito gli assalti a una milizia irachena.
Negli ultimi sei mesi questa rotta era divenuta particolarmente rilevante perché consentiva al greggio saudita di evitare lo Stretto di Ormuzzo, dove la navigazione è stata gravemente ostacolata dal conflitto con l’Iran. La sua interruzione rende Riad sempre più dipendente dalle esportazioni attraverso il Golfo, in un momento in cui il traffico ordinario di petroliere via Ormuzzo resta limitato.
Secondo Reuters, gli operatori di mercato si aspettano che l’Arabia Saudita cerchi di far passare maggiori volumi di greggio attraverso lo stretto tramite le cosiddette «spedizioni occulte», analoghe a quelle usate dagli Emirati Arabi Uniti e dall’Iraq. Tali spedizioni hanno consentito ai produttori del Golfo di esportare una quantità stimata tra i 7 e i 9 milioni di barili al giorno, pari a circa il 30-40% dei volumi precedenti al conflitto, secondo i dati di navigazione.
La contrazione dell’offerta ha già spinto al rialzo i prezzi. Martedì i future sul Brent si attestavano intorno ai 108 dollari al barile, mentre i carichi fisici in Europa risultavano sensibilmente più cari, con il Brent di riferimento a circa 122 dollari al barile, secondo i dati LSEG citati da Reuters.
La Polonia è tra i Paesi che subiscono pressioni immediate. La raffineria statale Orlen sta cercando in fretta carichi sostitutivi dal Mare del Nord e da altri fornitori, secondo quanto riferito da Reuters da cinque fonti del settore.
Nel 2022 Saudi ARAMCO è diventata il principale fornitore di greggio di Orlen e oggi copre circa il 40% del suo fabbisogno, contribuendo a far cessare la dipendenza polacca dal petrolio russo, ma lasciando il Paese fortemente esposto a interruzioni nelle forniture saudite.
La pressione sulle infrastrutture di esportazione saudite cresce nel quadro dei rinnovati scontri con gli Houthi yemeniti. Il gruppo ha lanciato missili balistici e droni contro obiettivi all’interno del regno, mentre l’Arabia Saudita ha ripreso i raid aerei in Yemen. Le autorità saudite hanno dichiarato che 13 civili sono rimasti feriti negli attacchi di lunedì a Khamis Mushait, Abha e Taif.
Sono scattati allarmi antiaerei in tutto il sud dell’Arabia Saudita per il timore di ulteriori assalti. Il rischio è particolarmente elevato intorno a Jizan, dove si trovano importanti infrastrutture energetiche saudite, tra cui una grande raffineria.
L’escalation sta contemporaneamente gravando sulla rotta del Mar Rosso. Gli Houthi hanno ampliato la loro presenza lungo la costa occidentale dello Yemen e si sono impadroniti di un territorio strategico vicino allo stretto di Bab al-Mandeb, attraverso il quale le navi devono transitare tra il Mar Rosso e il Golfo di Aden.
Aiuta Renovatio 21
La crescente pressione sul Paese espone l’Arabia Saudita a rischi su entrambi i versanti della penisola arabica: Ormuzzo resta gravemente compromesso a Est, mentre le infrastrutture e le rotte marittime usate per aggirarlo sono sempre più vulnerabili agli attacchi a Ovest.
Il problema potrebbe risultare particolarmente serio per l’Europa, che contemporaneamente affronta un’altra interruzione delle forniture in Libia.
La National Oil Corporation (NOC) libica ha dichiarato martedì che la produzione e le operazioni sono state interrotte nei giacimenti di Hamada e Al-Tahara e nella stazione NC5 dopo che i membri della Guardia degli Impianti Petroliferi hanno chiuso con la forza una valvola sull’oleodotto principale Hamada-Zawiya. La chiusura ha provocato un improvviso aumento di pressione nel punto di connessione di Tahara e ha costretto tutti e tre gli impianti a sospendere le attività.
La NOC ha avvertito che potrebbe dichiarare la forza maggiore se la valvola restasse chiusa o se le interruzioni forzate si estendessero ad altri giacimenti, affermando che interruzioni prolungate danneggerebbero l’economia libica e la sua reputazione di fornitore di energia affidabile.
Immagine di Planet Labs, Inc. via Wikimedia pubblicata su licenza Creative Commons Attribution-Share Alike 4.0 International
Sostieni Renovatio 21
Iscriviti al canale Telegram 
Un articolo uscito l’8 settembre su Kucoin uno dei siti più noti dedicati alle criptovalute sosteneva che l’uso internazionale degli stablecoin è in calo («si è arrestato»), soprattutto per la contrazione delle quantità in circolazione delle due principali, l’USDT di Tether e l’USDC di Circle.
Gli stablecoin vengono presentate come strumenti per accumulare riserve internazionali in dollari, perché gli emittenti, come Tether dovrebbero comprare e tenere titoli del Tesoro (buoni a breve termine) a garanzia di ogni unità venduta. In pratica il meccanismo è diverso: gli emittenti potrebbero gonfiare il valore apparente in dollari con commissioni, «bonus» e «premi» che imitano gli interessi sui depositi in dollari veri; e la loro «garanzia in titoli del Tesoro» è spesso fatta di accordi di riacquisto, non di titoli effettivamente posseduti, scrive EIRN.
«Le aspettative iniziali che gli emittenti di stablecoin sarebbero diventati i principali acquirenti di debito statunitense si sono affievolite a causa della minore domanda. L’USDT di Tether ha perso quasi 3 miliardi di dollari [nella prima metà del 2026], e l’USDC di Circle ha registrato un calo simile… Gli analisti affermano che le stablecoin non forniranno una soluzione rapida» scrive Kucoin.
Aiuta Renovatio 21
Il grafico indica che l’uso globale delle principali stablecoin è rimasto «stabile» (in calo) da gennaio 2026, proprio quando il segretario al Tesoro Scott Bessent aveva detto con sicurezza che sarebbero cresciute in modo esponenziale fino a un mercato da 3 trilioni di dollari per i titoli del Tesoro. Oggi USDT e USDC valgono circa 250 miliardi di dollari.
La ragione, peraltro riconosciuta, è semplice: gran parte della «domanda» di stablecoin arriva da chi vuole fare transazioni opache o illecite sulle blockchain, non da masse di investitori in attesa del modo più facile per entrare nel mercato dei titoli del Tesoro statunitense.
«Le tendenze recenti indicano che gli emittenti di stablecoin faranno fatica ad alleviare la pressione sul mercato dei titoli del Tesoro statunitense nel breve termine» è la formula eufemistica usata dal sito per alludere alle difficoltà ben più ampie di quel mercato nel trovare acquirenti diversi dagli hedge fund speculativi, un mondo da cui proviene il segretario Bessent – nel 2000 aveva fondato un hedge fund da 1 miliardo di dollari chiamato Bessent Capital.
Iscriviti alla Newslettera di Renovatio 21

Buttarsi da 11 mila metri senza respirare. Intervista alla paracadutista dei record Barbara Brighetti

Madre surrogata scopre che il padre del bambino è un miliardario cinese con oltre 100 figli

L’orologio Apple ora può registrare automaticamente le conversazioni quotidiane

Netanyahu ha deliberatamente favorito il massacro di Hamas del 7 ottobre: parlano le vittime

Gli Stati Uniti rivelano di possedere armi nello spazio

Kennedy lo ribadisce: sì, i vaccini sono fatti con gli aborti

Medjugorje, per sei membri della Commissione vaticana «non è spiegabile senza l’intervento del Maligno»

Funzionario vaticano esegue il rituale della Pachamama in vista della visita di Leone in Perù

Mons. Viganò contro il rito della Pachamama in Perù prima dell’arrivo del papa

I Data Center faranno costare tutto di più. Le macchine hanno già vinto?

Ebrei ortodossi pellegrinano in Ucraina e ballano scatenati

Lontra aggredisce brutalmente donna che nuotava nel lago

I migranti di Ceuta picchiano a morte un cucciolo di delfino: la mente progressista in cortocircuito

Gli americani colpiscono tre petroliere iraniane

Lotta a cavallo e caccia con l’aquila: ecco i Giochi Mondiali dei nomadi
-
 Vaccini2 settimane fa
Scienziati chiedono la ritrattazione dello studio danese che afferma che l’alluminio nei vaccini è «sicuro»
-
Politica5 giorni fa
Sì, vogliamo i funerali di Stato per Emma Bonino
-
Civiltà2 settimane fa
Chi sono i fabiani?
-
Animali2 settimane fa
I migranti di Ceuta picchiano a morte un cucciolo di delfino: la mente progressista in cortocircuito
-
Morte cerebrale2 settimane fa
Il test d’apnea: crudele strumento dell’industria della morte cerebrale
-
Vaccini7 giorni fa
I dati sulla mortalità rivelano «segnali di allarme allarmanti» in seguito alla campagna di vaccinazione contro il COVID
-
Cremazione2 settimane fa
Le ceneri di Guccini. Con benedizione cardinalizia
-
Salute2 settimane fa
I malori della 36ª settimana 2026