Economia
Prezzi dell’energia fuori controllo: fermate il TTF


I prezzi del gas per i futures di settembre al mercato spot di Amsterdam Title Transfer Facility (TTF) hanno chiuso lo scorso 25 agosto a 321 €/MWh.
Solo un anno fa, nel mezzo della crisi pandemica, il prezzo era di circa 50 euro. È chiaro che il prezzo attuale, più di sei volte il prezzo di pochi mesi prima, non può che continuare a salire.
Il risultato è che le bollette di famiglie aziende e tutta Europa possono arrivare costare 10 volte tanto. Una situazione completamente insostenibile – chiunque a questo punto, può capire quanto sarà delicata la situazione questo autunno.
Qualche sparuta voce sta ponendo una soluzione radicale al problema: la sistemazione del Title Transfer Facility, più comunemente noto come TTF, cioè il scambio virtuale per il gas naturale situato ad Amsterdam.
«Mentre i prezzi dell’energia in Europa danzano su livelli iperbolici, colpisce il silenzio della Commissione Europea, massima autorità in materia di energia e mercati» ha scritto Sergio Giraldo su La Verità. «Un silenzio non casuale, in realtà, considerato che gran parte della responsabilità del disastro in cui ci troviamo, si trova proprio lì».
«Parliamo, ad esempio, del Title Transfer Facility (TTF), il mercato olandese dove vengono scambiati volumi fisici di gas. Questo piccolo mercato, nato nel 2003, è diventato nel frattempo il riferimento per l’intero continente europeo. Il prezzo che si forma al TTF è oggi il’indice a cui i i contratti di fornitura all’ingrosso e ai clienti finali con formule di prezzo variabili sono legati» scrive il quotidiano milanese.
«Tutti gli altri mercati europei (francese, tedesco e italiano) procedono in parallelo al TTF, con piccole differenze. Anche i contratti negoziati fuori dai Paesi Bassi a prezzo fisso, come in Italia, sono prezzati sulla base alla quotazioni correnti su quel mercato».
«L’influenza del TTF sui vari mercati nazionali del gas è pressoché totale» continua Giraldo. «Al mercato fisico si affianca un mercato finanziario, gestito dal colosso americano ICE [Intercontinental Exchange, il mercato dei derivati fondato nel 2000 con il sostegno di Goldman Sachs, Morgan Stanley, BP, Total, Shell, Deutsche Bank, e Société Générale, ndr], dove si scambiano future che hanno come sottostante il gas scambiato al TTF te e dove i prezzi sono simili ma i volumi molto più grandi».
«L’Unione Europea, nei suoi rapporti trimestrali sull’andamento dei mercati energetici, non ha mancato in questi anni di elogiare la nascita e lo sviluppo del TTF, considerato come un vanto».
L’articolo spiega quindi che l’idea europea era infatti quella di sostituire gradualmente i vecchi contratti di importazione a lungo termine indicizzati al petrolio, considerati «contrari all’attuazione di una piena concorrenza di mercato», con contratti a breve termine intensamente negoziati in nome della libera concorrenza.
Giraldo, oltre che collaboratore de La Verità, è Head of Risk Management and Energy Market Compliance di una società energetica.
Egli sa quindi indicare i problemi del TTF: in primo luogo, il piccolo volume di scambi.
Lunedì scorso, 22 agosto, il future di settembre al TTF era di 23 milioni di metri cubi, davvero piccolo rispetto al consumo giornaliero in Europa. Tali volumi sono «ridicoli», ma questo significa che «i prezzi possono essere modificati anche con un piccolo capitale e quindi il mercato è legato all’azione di puri speculatori finanziari».
In secondo luogo, le linee guida europee obbligano i trader a comunicare quotidianamente i dettagli di ogni operazione alle autorità di regolamentazione, ma a quanto pare le autorità di regolamentazione hanno scoperto che tutto è a posto.
Un altro problema è che, a differenza dei mercati azionari, non esiste un sistema per sospendere le negoziazioni in caso di elevata volatilità.
Il Giraldo insiste sul fatto che è «grave e assurdo che una materia prima dal cui prezzo dipende una quota rilevantissima dell’intera economia continentale (produzione elettrica, chimica, metalmeccanica, nonché acciaio, carta, vetro e tanti altri) sia scambiata in questo modo, senza regole, senza controlli, senza freni».
Ne risulta quindi che «il PIL europeo e il portafoglio delle famiglie sono appesi a un mercato-giocattolo, una costruzione ideologica voluta dall’oligarchia di Bruxelles».
Nella sua lucida disanima, tuttavia, l’autore non prevede, come soluzione del problema, la chiusura del TTF, o il divieto di scambio per future legati alle materie prime.
Non si tratta di una proposta impraticabile: ogni singolo governo UE avrebbe il potere di chiederlo, mettendo sul piatto il veto al prossimo bilancio dell’Unione – e magari pure un’uscita della Nazione dall’ente che ha creato questo meccanismo diabolico e suicida.
Ma chi può avere questo coraggio? Governo sovranista cercasi. Non abbiamo speranze di vederlo in Italia dopo le prossime elezioni.
Economia
L’Arabia Saudita annulla le spedizioni di petrolio verso l’Europa dopo l’attacco all’oleodotto
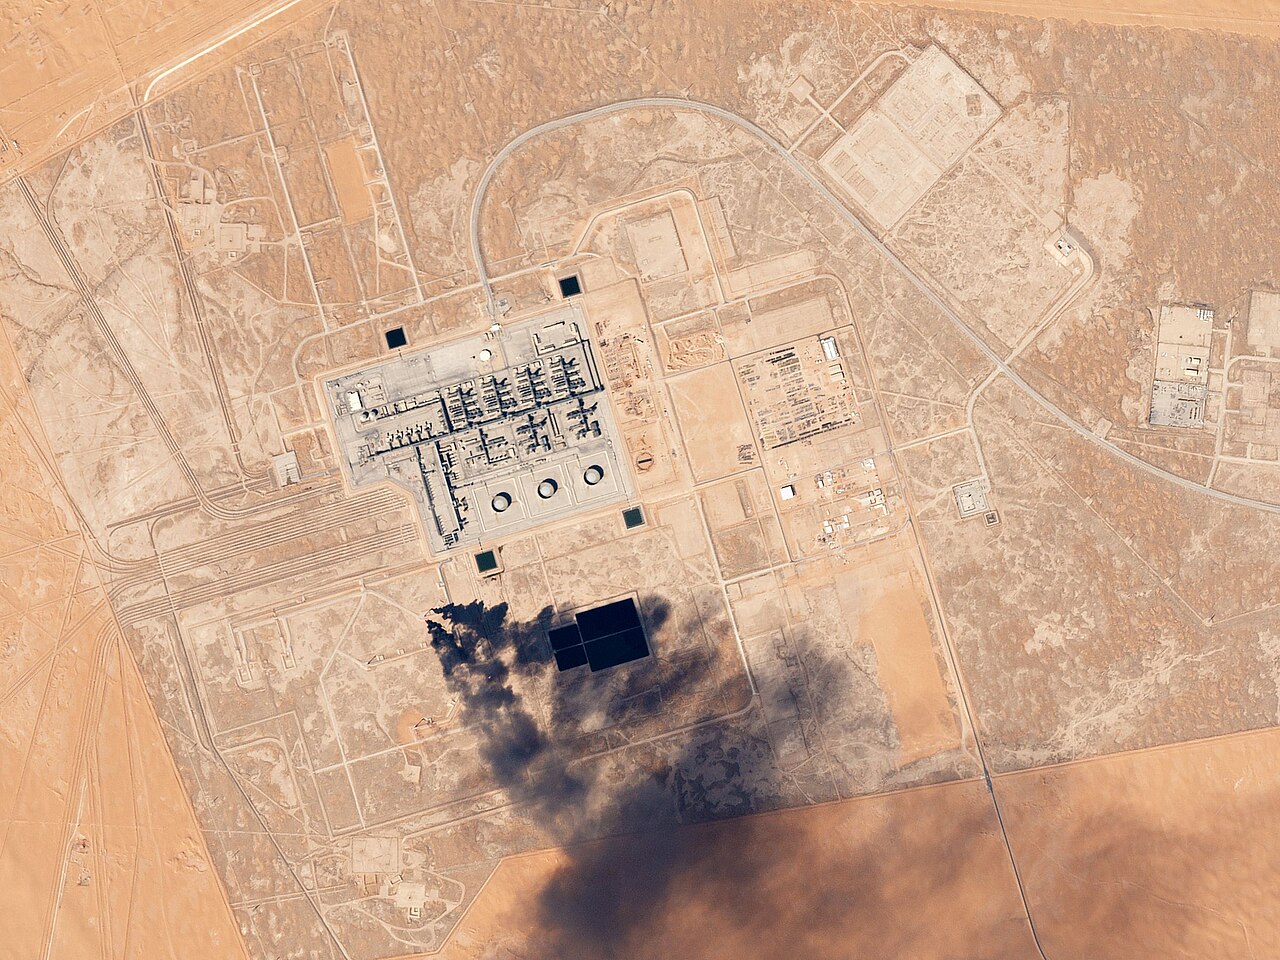
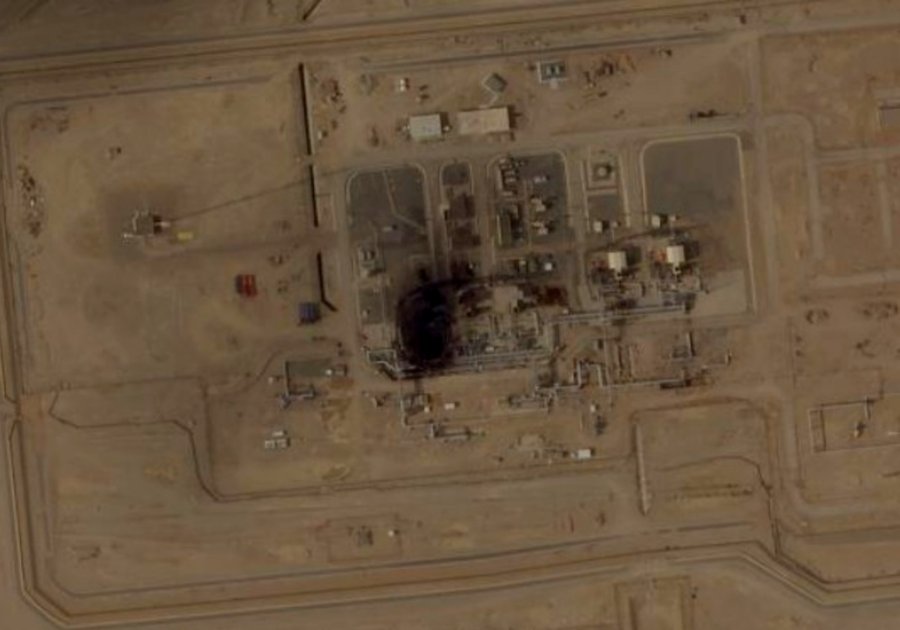
L’Arabia Saudita ha annullato alcune consegne di greggio destinate all’Europa dopo una serie di attacchi con droni che ha imposto la chiusura del suo oleodotto strategico Est-Ovest, lo riporta l’agenzia Reuters.
Si accresce così la tensione sulle forniture mondiali di petrolio in un quadro di instabilità che mette a rischio le infrastrutture energetiche in Medio Oriente e Nord Africa.
Secondo Reuters, Riad avrebbe comunicato ai clienti europei che alcune partenze di greggio previste per fine settembre verranno cancellate, mentre le operazioni di imbarco nel porto di Yanbu sul Mar Rosso sono state sospese, secondo fonti del settore petrolifero e marittimo. Saudi ARAMCO, la principale compagnia petrolifera del Regno, ha evitato di commentare.
Sostieni Renovatio 21
L’interruzione arriva dopo gli attacchi dei droni che hanno danneggiato l’oleodotto Est-Ovest, che collega le principali zone di produzione petrolifera orientali dell’Arabia Saudita a Yanbu sul Mar Rosso. Riad ha attribuito gli assalti a una milizia irachena.
Negli ultimi sei mesi questa rotta era divenuta particolarmente rilevante perché consentiva al greggio saudita di evitare lo Stretto di Ormuzzo, dove la navigazione è stata gravemente ostacolata dal conflitto con l’Iran. La sua interruzione rende Riad sempre più dipendente dalle esportazioni attraverso il Golfo, in un momento in cui il traffico ordinario di petroliere via Ormuzzo resta limitato.
Secondo Reuters, gli operatori di mercato si aspettano che l’Arabia Saudita cerchi di far passare maggiori volumi di greggio attraverso lo stretto tramite le cosiddette «spedizioni occulte», analoghe a quelle usate dagli Emirati Arabi Uniti e dall’Iraq. Tali spedizioni hanno consentito ai produttori del Golfo di esportare una quantità stimata tra i 7 e i 9 milioni di barili al giorno, pari a circa il 30-40% dei volumi precedenti al conflitto, secondo i dati di navigazione.
La contrazione dell’offerta ha già spinto al rialzo i prezzi. Martedì i future sul Brent si attestavano intorno ai 108 dollari al barile, mentre i carichi fisici in Europa risultavano sensibilmente più cari, con il Brent di riferimento a circa 122 dollari al barile, secondo i dati LSEG citati da Reuters.
La Polonia è tra i Paesi che subiscono pressioni immediate. La raffineria statale Orlen sta cercando in fretta carichi sostitutivi dal Mare del Nord e da altri fornitori, secondo quanto riferito da Reuters da cinque fonti del settore.
Nel 2022 Saudi ARAMCO è diventata il principale fornitore di greggio di Orlen e oggi copre circa il 40% del suo fabbisogno, contribuendo a far cessare la dipendenza polacca dal petrolio russo, ma lasciando il Paese fortemente esposto a interruzioni nelle forniture saudite.
La pressione sulle infrastrutture di esportazione saudite cresce nel quadro dei rinnovati scontri con gli Houthi yemeniti. Il gruppo ha lanciato missili balistici e droni contro obiettivi all’interno del regno, mentre l’Arabia Saudita ha ripreso i raid aerei in Yemen. Le autorità saudite hanno dichiarato che 13 civili sono rimasti feriti negli attacchi di lunedì a Khamis Mushait, Abha e Taif.
Sono scattati allarmi antiaerei in tutto il sud dell’Arabia Saudita per il timore di ulteriori assalti. Il rischio è particolarmente elevato intorno a Jizan, dove si trovano importanti infrastrutture energetiche saudite, tra cui una grande raffineria.
L’escalation sta contemporaneamente gravando sulla rotta del Mar Rosso. Gli Houthi hanno ampliato la loro presenza lungo la costa occidentale dello Yemen e si sono impadroniti di un territorio strategico vicino allo stretto di Bab al-Mandeb, attraverso il quale le navi devono transitare tra il Mar Rosso e il Golfo di Aden.
Aiuta Renovatio 21
La crescente pressione sul Paese espone l’Arabia Saudita a rischi su entrambi i versanti della penisola arabica: Ormuzzo resta gravemente compromesso a Est, mentre le infrastrutture e le rotte marittime usate per aggirarlo sono sempre più vulnerabili agli attacchi a Ovest.
Il problema potrebbe risultare particolarmente serio per l’Europa, che contemporaneamente affronta un’altra interruzione delle forniture in Libia.
La National Oil Corporation (NOC) libica ha dichiarato martedì che la produzione e le operazioni sono state interrotte nei giacimenti di Hamada e Al-Tahara e nella stazione NC5 dopo che i membri della Guardia degli Impianti Petroliferi hanno chiuso con la forza una valvola sull’oleodotto principale Hamada-Zawiya. La chiusura ha provocato un improvviso aumento di pressione nel punto di connessione di Tahara e ha costretto tutti e tre gli impianti a sospendere le attività.
La NOC ha avvertito che potrebbe dichiarare la forza maggiore se la valvola restasse chiusa o se le interruzioni forzate si estendessero ad altri giacimenti, affermando che interruzioni prolungate danneggerebbero l’economia libica e la sua reputazione di fornitore di energia affidabile.
Immagine di Planet Labs, Inc. via Wikimedia pubblicata su licenza Creative Commons Attribution-Share Alike 4.0 International
Sostieni Renovatio 21
Iscriviti al canale Telegram 
Un articolo uscito l’8 settembre su Kucoin uno dei siti più noti dedicati alle criptovalute sosteneva che l’uso internazionale degli stablecoin è in calo («si è arrestato»), soprattutto per la contrazione delle quantità in circolazione delle due principali, l’USDT di Tether e l’USDC di Circle.
Gli stablecoin vengono presentate come strumenti per accumulare riserve internazionali in dollari, perché gli emittenti, come Tether dovrebbero comprare e tenere titoli del Tesoro (buoni a breve termine) a garanzia di ogni unità venduta. In pratica il meccanismo è diverso: gli emittenti potrebbero gonfiare il valore apparente in dollari con commissioni, «bonus» e «premi» che imitano gli interessi sui depositi in dollari veri; e la loro «garanzia in titoli del Tesoro» è spesso fatta di accordi di riacquisto, non di titoli effettivamente posseduti, scrive EIRN.
«Le aspettative iniziali che gli emittenti di stablecoin sarebbero diventati i principali acquirenti di debito statunitense si sono affievolite a causa della minore domanda. L’USDT di Tether ha perso quasi 3 miliardi di dollari [nella prima metà del 2026], e l’USDC di Circle ha registrato un calo simile… Gli analisti affermano che le stablecoin non forniranno una soluzione rapida» scrive Kucoin.
Aiuta Renovatio 21
Il grafico indica che l’uso globale delle principali stablecoin è rimasto «stabile» (in calo) da gennaio 2026, proprio quando il segretario al Tesoro Scott Bessent aveva detto con sicurezza che sarebbero cresciute in modo esponenziale fino a un mercato da 3 trilioni di dollari per i titoli del Tesoro. Oggi USDT e USDC valgono circa 250 miliardi di dollari.
La ragione, peraltro riconosciuta, è semplice: gran parte della «domanda» di stablecoin arriva da chi vuole fare transazioni opache o illecite sulle blockchain, non da masse di investitori in attesa del modo più facile per entrare nel mercato dei titoli del Tesoro statunitense.
«Le tendenze recenti indicano che gli emittenti di stablecoin faranno fatica ad alleviare la pressione sul mercato dei titoli del Tesoro statunitense nel breve termine» è la formula eufemistica usata dal sito per alludere alle difficoltà ben più ampie di quel mercato nel trovare acquirenti diversi dagli hedge fund speculativi, un mondo da cui proviene il segretario Bessent – nel 2000 aveva fondato un hedge fund da 1 miliardo di dollari chiamato Bessent Capital.
Iscriviti alla Newslettera di Renovatio 21

Buttarsi da 11 mila metri senza respirare. Intervista alla paracadutista dei record Barbara Brighetti

Madre surrogata scopre che il padre del bambino è un miliardario cinese con oltre 100 figli

L’orologio Apple ora può registrare automaticamente le conversazioni quotidiane

Netanyahu ha deliberatamente favorito il massacro di Hamas del 7 ottobre: parlano le vittime

Gli Stati Uniti rivelano di possedere armi nello spazio

Kennedy lo ribadisce: sì, i vaccini sono fatti con gli aborti

Medjugorje, per sei membri della Commissione vaticana «non è spiegabile senza l’intervento del Maligno»

Funzionario vaticano esegue il rituale della Pachamama in vista della visita di Leone in Perù

Mons. Viganò contro il rito della Pachamama in Perù prima dell’arrivo del papa

I Data Center faranno costare tutto di più. Le macchine hanno già vinto?

Ebrei ortodossi pellegrinano in Ucraina e ballano scatenati

Lontra aggredisce brutalmente donna che nuotava nel lago

I migranti di Ceuta picchiano a morte un cucciolo di delfino: la mente progressista in cortocircuito

Gli americani colpiscono tre petroliere iraniane

Lotta a cavallo e caccia con l’aquila: ecco i Giochi Mondiali dei nomadi
-
 Bioetica2 settimane fa
Morte a Venezia. E inferno sulla Terra senza soprannaturale
-
Vaccini2 settimane fa
Scienziati chiedono la ritrattazione dello studio danese che afferma che l’alluminio nei vaccini è «sicuro»
-
Politica4 giorni fa
Sì, vogliamo i funerali di Stato per Emma Bonino
-
Persecuzioni2 settimane fa
Trapelato il memorandum dell’FBI contro i cattolici tradizionalisti
-
Civiltà2 settimane fa
Chi sono i fabiani?
-
Animali2 settimane fa
I migranti di Ceuta picchiano a morte un cucciolo di delfino: la mente progressista in cortocircuito
-
Morte cerebrale1 settimana fa
Il test d’apnea: crudele strumento dell’industria della morte cerebrale
-
Spirito2 settimane fa
Pugile attribuisce alla Santa Trinità la sua spettacolare vittoria al campionato dei pesi massimi