Cina
Perché la Cina non può tirare fuori il mondo da una nuova Grande Depressione

Renovatio 21 traduce questo articolo di William F. Engdahl. Le opinioni degli articoli pubblicati non coincidono necessariamente con quelle di Renovatio 21.
Negli ultimi due decenni, da quando la Cina è stata ammessa nell’OMC, la sua base industriale nazionale ha fatto passi da gigante per emergere come il principale produttore economico mondiale in molte aree importanti. I dibattiti accademici sul fatto che il PIL della Cina sia maggiore di quello degli Stati Uniti sono fuori luogo. Il PIL è in gran parte inutile come misura di un’economia reale. Se misurata in termini di produzione economica fisica reale, la Cina ha lasciato indietro gli Stati Uniti e tutti gli altri. Pertanto, il corso futuro della produzione industriale in Cina è vitale per il futuro dell’economia mondiale. La globalizzazione dell’economia mondiale lo ha reso tale.
La produzione di acciaio è ancora l’unico miglior indicatore di un’economia reale in crescita. Nel 2021, la Cina ha prodotto più di dodici volte il tonnellaggio di acciaio degli Stati Uniti, oltre un miliardo di tonnellate. Gli Stati Uniti, un tempo leader mondiale, gestivano ben 86 milioni di tonnellate.
In tonnellate di carbone, la Cina produce circa il 50% del carbone totale mondiale. Controlla il 70% dell’estrazione mondiale di terre rare e oltre il 90% della sua lavorazione, grazie alle bizzarre azioni politiche statunitensi che risalgono a diversi decenni fa.
La Cina oggi è di gran lunga il più grande produttore mondiale di autoveicoli, quasi tre volte la dimensione degli Stati Uniti con 27 milioni di unità all’anno, un terzo del totale mondiale nel 2022.
La Cina è di gran lunga il più grande produttore del cemento essenziale per l’edilizia ed è il primo produttore mondiale di alluminio. Con 40 milioni di tonnellate nel 2022, questo è paragonabile a nemmeno un milione di tonnellate negli Stati Uniti.
È anche il più grande consumatore di rame al mondo. L’elenco continua.
Questo è semplicemente per suggerire quanto sia stata essenziale l’economia della Cina per la crescita economica mondiale negli ultimi due decenni. Solo quattro decenni fa la Cina era insignificante in termini economici reali mondiali.
Quindi, se la Cina entra in una profonda contrazione economica, questa volta l’effetto sarà globale. E questo è proprio ciò che è ora in corso. È importante notare che la contrazione è iniziata ben prima dei severi tre anni di blocco zero COVID in Cina.
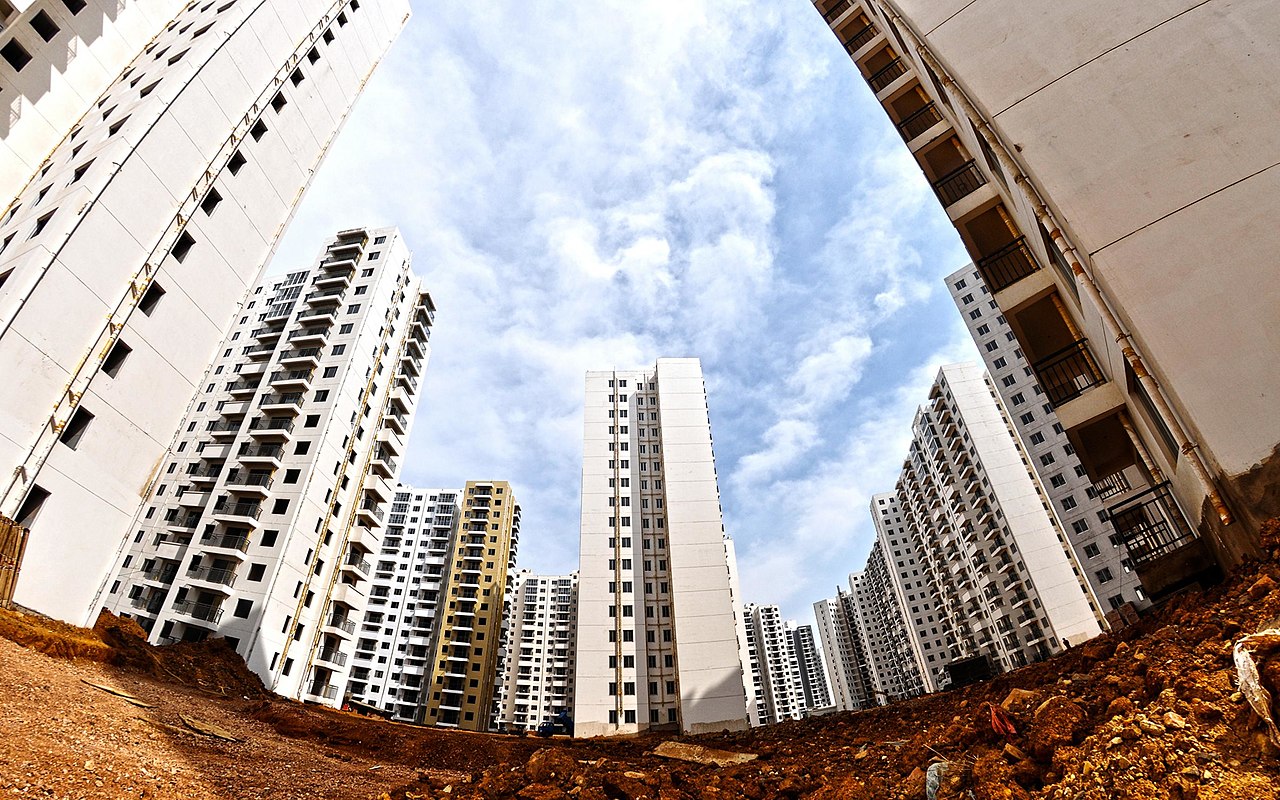
In poche parole, la Cina dalla cosiddetta Grande Crisi Finanziaria del 2008 è riuscita a creare una bolla finanziaria di dimensioni mai viste prima nel mondo. Quella bolla ha iniziato a sgonfiarsi, a partire dal settore immobiliare, intorno al 2019. La scala è sistemica ed è solo all’inizio.
Colossale riduzione dell’indebitamento e debito nascosto
Un enorme problema con il modello economico della Cina negli ultimi due decenni è stato il fatto che è stato un modello finanziario basato sul debito, massicciamente concentrato sulla speculazione immobiliare al di là di ciò che l’economia può digerire.
Dal 25% al 30% del PIL cinese totale proviene da investimenti immobiliari in case, appartamenti, uffici. Questo è significativo. Il problema è che il settore immobiliare, in particolare gli appartamenti in Cina, per più di due decenni, è sembrato essere una fonte di guadagno garantita per proprietari, costruttori, banche e soprattutto funzionari del governo locale.
I prezzi sono aumentati ogni anno a doppia cifra, a volte del 20%. Milioni di cinesi della classe media hanno acquistato non solo uno, ma due o più appartamenti, utilizzando il secondo come investimento per la futura pensione. La terra della Cina è di proprietà del Partito Comunista, a livello locale. Viene affittato a lungo termine alle imprese edili che poi prendono in prestito per costruire.
Qui diventa torbido. Per i funzionari del governo locale del Partito Comunista, le entrate derivanti dall’affitto di terreni immobiliari locali e dai loro progetti infrastrutturali sono la loro principale fonte di entrate. Finora le tasse comunali sugli immobili sono vietate nonostante l’enorme pressione dei funzionari locali.
Nei mesi del 2018 e del 2019 i prezzi degli immobili in Cina hanno raggiunto il picco. Da allora sono stati in un prolungato declino.
La Cina ha un modello immobiliare unico e molto incline agli abusi. In genere un acquirente deve pagare in anticipo l’intero prezzo di acquisto quando uno sviluppatore ha appena iniziato la costruzione. «Acquista oggi perché il prezzo sarà ancora più alto domani» era il mantra. Prende un mutuo, di solito dalle banche locali, per farlo. Se il costruttore non completa in tempo, l’acquirente deve comunque pagare il mutuo. Anche se il costruttore fallisce come sta accadendo ora, lasciando dietro di sé abitazioni abbandonate e non finite.
Nessun altro Paese utilizza quel modello. Tipicamente nei paesi occidentali basta un piccolo acconto su una casa da prenotare fino al completamento. Il mutuo arriva quando la proprietà è finita. Non in Cina.
Finché i prezzi delle case in Cina sono stati in costante aumento, apparentemente ha funzionato e il mercato interno si è espanso. Quando quell’inflazione dei prezzi si è fermata, per una serie di motivi, e aggravata dai severissimi lockdown COVID, quella che allora era una colossale bolla immobiliare ha cominciato a implodere.
Secondo l’economista Robert Pettis dell’Università di Pechino, «dall’inizio della crisi immobiliare a settembre e ottobre 2021, i prezzi degli immobili sono diminuiti in oltre i due terzi delle settanta città più grandi della Cina (e probabilmente in tutte le più piccole), mentre, cosa ancora più importante, le vendite di nuovi appartamenti quest’anno (2022) sono crollate».
La svolta importante è avvenuta nel 2021 con il default del China Evergrande Group sulle sue obbligazioni in dollari. All’epoca era il conglomerato immobiliare più indebitato al mondo con debiti per oltre 300 miliardi di dollari. Nel 2018 Evergrande è stato considerato «il gruppo immobiliare più prezioso al mondo», secondo Wikipedia. Era sulla carta. Al momento del default possedeva anche parchi a tema, un’azienda automobilistica di veicoli elettrici, resort e terreni sufficienti per ospitare 10 milioni di persone.
Fino a quando Pechino non si è rifiutata di salvare Evergrande, in un tentativo tardivo di raffreddare la bolla, i finanziatori cinesi avevano continuato a concedere prestiti, sulla base del presupposto che i grandi mutuatari sarebbero stati salvati: Too Big To Fail. Pechino ha imparato tutte le lezioni sbagliate dalle banche statunitensi dopo la Lehman Bros.
È venuto fuori che Evergrande aveva creato una colossale frode Ponzi nel corso degli anni. Non erano unici. A seguito di un boom immobiliare speculativo dopo il 2010, i governi locali scarsamente regolamentati in tutta la Cina si sono rivolti sempre più al settore immobiliare per aumentare le entrate e raggiungere gli obiettivi di crescita del PIL di Pechino, una versione monetaria de facto della pianificazione centrale sovietica.
Gonfiare i valori immobiliari locali era un modo per raggiungere gli obiettivi del PIL locale. Ai funzionari locali è stata assegnata la loro quota di contributo annuo al PIL da soddisfare. Il settore immobiliare è diventato il veicolo ideale per raggiungere gli obiettivi del PIL e generare entrate locali. Finché i prezzi sono aumentati, le banche e le “banche ombra” locali sempre più non regolamentate si sono unite alla miniera d’oro «win-win». Secondo il South China Morning Post, tra il 2020 e l’inizio dei severi lockdown COVID, il contributo delle vendite di terreni e delle tasse sugli immobili alle entrate fiscali del governo locale ha raggiunto un picco del 37,6%.
Il default parziale di Evergrande ha scatenato il panico nel settore immobiliare cinese che i funzionari hanno cercato disperatamente e senza successo di controllare. È stata semplicemente la prima grande vittima in quello che è un tracollo sistemico. Le autorità di Pechino hanno imposto severi limiti ai prestiti immobiliari nel vano tentativo di contenere l’implosione, le cosiddette Tre Linee Rosse. Ciò ha peggiorato l’implosione della bolla immobiliare.
Nel 2022 le vendite di nuove case in Cina sono crollate del 22% rispetto al 2021. A febbraio 2023, i prezzi delle case in Cina erano diminuiti per 16 mesi consecutivi. Le vendite dei 100 migliori sviluppatori del paese lo scorso anno sono state solo il 60% dei livelli del 2021. Le vendite di terreni, che in genere rappresentano oltre il 40% delle entrate del governo locale, sono crollate.
Case vuote e disoccupazione in aumento
Fino a quando la bolla non è scoppiata nel 2022 con il default di Evergrande, i prezzi degli immobili cinesi erano aumentati parecchie volte rispetto al reddito familiare rispetto agli Stati Uniti. Cosa ancora più allarmante, due decenni di dilagante inflazione dei prezzi avevano letteralmente creato città fantasma e milioni di appartamenti vuoti. Nel 2021 circa 65 milioni di appartamenti in Cina erano vuoti, sufficienti per ospitare la nazione francese.
Questo è stato il risultato di due decenni o più di comuni e sviluppatori che hanno costruito oltre la domanda effettiva, poiché i cittadini hanno acquistato per investimento, non per vivere. Una stima è che tra un quinto e un quarto del patrimonio abitativo totale in Cina, specialmente nelle città più desiderabili, fosse di proprietà di acquirenti speculativi che non avevano intenzione di viverci o affittarli. Nella cultura cinese, un appartamento usato è considerato poco attraente.
Con il calo dei prezzi, queste case diventano impagabili.
I lockdown COVID senza precedenti di 3 anni che si sono conclusi bruscamente lo scorso dicembre non hanno aiutato le cose. Migliaia di produttori stranieri tra cui Apple, Foxconn, Samsung e Sony, hanno iniziato a lasciare la Cina per altre località in Asia o addirittura in Messico, alimentando una crescente crisi di disoccupazione che alimenta la crisi immobiliare in un ciclo che si autoalimenta.
Come risultato di questa implosione al rallentatore in tutta la Cina, per la prima volta dalla grande espansione la disoccupazione sta diventando molto grave. Questo marzo, la disoccupazione giovanile ha superato ufficialmente il 20%. Milioni di neolaureati non riescono a trovare lavoro e Pechino ha iniziato a mandarli a lavorare nelle campagne rurali, che ricordano l’era di Mao. Questo è di cattivo auspicio per le future vendite di case. Una bolla in contrazione ha una dinamica viziosa.
Fino all’epoca delle Olimpiadi di Pechino del 2008, gli investimenti immobiliari erano ampiamente produttivi. Ha colmato un enorme deficit di alloggi di qualità poiché una nuova classe media è diventata più ricca.
Dopo il 2010 circa, ciò ha iniziato a passare allo stato di bolla quando milioni di cinesi ricchi e della classe media hanno iniziato ad acquistare seconde e persino terze case per pura speculazione mentre i prezzi aumentavano a due cifre. Il grado di supervisione centrale delle finanze dei governi locali era debole.
Negli ultimi anni, per evitare la repressione centrale da parte delle autorità di Pechino, timorose dell’implosione di una nuova bolla del debito, i governi locali, spesso con la collusione nascosta delle gigantesche banche statali, hanno creato un’economia non bancaria, «banche ombra», tutte fuori bilancio.
Di conseguenza, nonostante le azioni delle autorità di regolamentazione di Pechino per controllare il tracollo immobiliare e prevenire il contagio, il debito totale, pubblico e privato, in Cina entro febbraio 2023 secondo Bloomberg ha raggiunto un allarmante 280% del PIL.
Commodity.com riporta che il debito statale totale della Cina nel 2023 è di oltre 9,4 trilioni di dollari. Ma ciò escludeva i veicoli di finanziamento del governo locale (LGFV). I governi locali cinesi fanno affidamento su LGFV fuori bilancio per raccogliere fondi per l’edilizia pubblica locale: abitazioni, ferrovie ad alta velocità, porti, aeroporti. Si stima che i debiti di tutti questi LGFV siano circa 27 trilioni di dollari in più.
La cifra ufficiale del debito totale dello Stato escludeva anche il debito delle banche statali e delle aziende statali, anch’esso chiaramente considerevole, ma non pubblicato. Quel debito totale è anche senza le dimensioni sconosciute delle banche ombra locali che l’Istituto nazionale cinese per la finanza e lo sviluppo nel 2018 ha stimato in circa 6 trilioni di dollari in più.
Il risultato di tutte queste omissioni è una cifra da prima pagina intesa a rassicurare i mercati finanziari occidentali che la Cina ha un debito pubblico e privato gestibile. Non è così. Tutto sommato, molto approssimativamente possiamo calcolare un gigantesco accumulo di debito di oltre 42 trilioni di dollari, una somma sbalorditiva per un’economia che solo tre decenni fa era a un livello di economia sottosviluppata.
Un importante veicolo utilizzato per finanziare i bilanci locali sono le obbligazioni di investimento municipali non garantite e in gran parte non regolamentate. A differenza del tradizionale debito municipale nei paesi occidentali, gli LGFV locali cinesi non sono in grado di utilizzare le entrate fiscali per finanziare gli interessi sulle obbligazioni o il pagamento del capitale.
Pertanto, i governi locali attingerebbero a un mercato immobiliare in crescita affittando i loro terreni a lungo termine agli sviluppatori per finanziare i pagamenti delle obbligazioni. Ciò ha creato un sistema in cui un calo sostenuto della costruzione, delle vendite e dei prezzi delle abitazioni ora crea una minaccia sistemica. Questo è ora in corso in tutta la Cina. In soli due decenni la Cina ha creato il secondo più grande mercato del debito societario al mondo dopo gli Stati Uniti, e la maggior parte di questo è nel debito obbligazionario municipale non regolamentato.
Come risultato di questa combinazione unica di politiche fiscali del governo locale con i mercati immobiliari locali, un sostanziale calo dei prezzi delle case o dei terreni ha notevolmente aumentato il livello di rischio di insolvenza del governo locale sui propri debiti. Nel luglio 2022 la città di Zunyi nel Guizhou è andata in default su un’importante obbligazione, portando al collasso dell’intero mercato obbligazionario locale non regolamentato, poiché in seguito le emissioni di obbligazioni locali sono crollate dell’85%.
Le obbligazioni erano un modo per rifinanziare il debito locale e quel canale ora è quasi chiuso, nonostante le iniezioni di liquidità di Pechino all’inizio del 2023. Gli investitori erano per lo più cinesi ordinari locali che cercavano di guadagnare sui risparmi.
Lo scorso aprile i funzionari di Guiyang, sempre nel Guizhou, hanno dichiarato a Pechino di non essere in grado di finanziare i propri debiti accumulati in un decennio in progetti di costruzione compreso l’alloggio.
Questo apre la fase successiva dell’implosione del debito. Secondo quanto riferito, diversi comuni cinesi hanno tagliato i salari, ridotto i servizi di trasporto e ridotto i sussidi per il carburante nel disperato tentativo di evitare il default.
Sicurezza nazionale ridefinita
La trasparenza dei dati finanziari è sempre stata un problema in Cina. Trent’anni fa il Paese non aveva mercati finanziari sviluppati. Finché l’economia era in espansione, tuttavia, non era una priorità. Adesso lo è, ma è troppo tardi.
Un segnale di quanto la situazione stia diventando grave, le autorità di Pechino hanno iniziato a limitare il rilascio di dati finanziari locali e aziendali a società straniere, definendolo un problema di «sicurezza nazionale».
Il 9 maggio Bloomberg ha riferito: «il giro di vite della Cina sull’accesso ai dati alle aziende estere si aggiunge alle preoccupazioni su come Pechino controlla il flusso di informazioni nel Paese, rendendo difficile per gli investitori valutare lo stato dell’economia». Informazioni come documenti accademici, sentenze giudiziarie, biografie ufficiali di politici e transazioni sul mercato obbligazionario sono interessate, riferiscono.
La società di consulenza statunitense Bain &Co. hanno recentemente fatto irruzione nei loro uffici cinesi nell’ambito della campagna nazionale sulla sicurezza dei dati. Tali misure possono nascondere la realtà dalle pagine del Wall Street Journal o della CNBC per un po’, ma la realtà alla base del crollo del più grande edificio finanziario del mondo sarà più difficile da nascondere.
Questo maggio, Dalian Wanda Group, un altro importante conglomerato immobiliare cinese con investimenti in catene cinematografiche statunitensi, immobiliari australiane e oltre, ha rivelato colloqui con i suoi principali banchieri per ristrutturare enormi debiti in mezzo a una crisi di liquidità.
Il Financial Times del Regno Unito il 9 maggio ha riferito che le speranze di una ripresa post-COVID della Cina stanno svanendo: «i prezzi del minerale di ferro cinese sono scesi ai livelli più bassi in cinque mesi, poiché la domanda debole si aggiunge alla prova che la ripresa economica del paese dai duri blocchi del coronavirus potrebbe vacillare… l’ottimismo e l’attività che hanno seguito la fine del blocco sono diminuiti, portando a un “crollo” nel mercato dell’acciaio».
Tutto ciò significa che la prospettiva che l’economia cinese sia una locomotiva della crescita per sollevare il resto del mondo dall’incombente depressione è praticamente nulla a questo punto.
La massiccia Belt and Road Initiative è impantanata in centinaia di miliardi di dollari in prestiti a paesi incapaci di onorare il debito, mentre i tassi di interesse mondiali aumentano e la crescita si ferma.
Tentativi di stimolare la crescita interna della Cina facendo affidamento su un boom dei consumi sono attualmente destinati a fallire per ovvi motivi, così come l’invito di Xi Jinping a fare del 5G, dell’Intelligenza Artificiale e di tali tecnologie la base di un nuovo boom, poiché le sanzioni statunitensi ostacolano notevolmente i progressi dell’IT cinese.
William F. Engdahl
F. William Engdahl è consulente e docente di rischio strategico, ha conseguito una laurea in politica presso la Princeton University ed è un autore di best seller sulle tematiche del petrolio e della geopolitica. È autore, fra gli altri titoli, di Seeds of Destruction: The Hidden Agenda of Genetic Manipulation («Semi della distruzione, l’agenda nascosta della manipolazione genetica»), consultabile anche sul sito globalresearch.ca.
Renovatio 21 offre la traduzione di questo articolo per dare una informazione a 360º. Ricordiamo che non tutto ciò che viene pubblicato sul sito di Renovatio 21 corrisponde alle nostre posizioni.
PER APPROFONDIRE
Presentiamo in affiliazione Amazon alcuni libri del professor Engdahl
Immagine di Chinaunderground via Wikimedia pubblicata su licenza Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0)
Secondo un alto diplomatico statunitense, gli investitori stanno esagerando la probabilità di uno scontro militare su Taiwano.
Michael DeSombre, sottosegretario di Stato americano per gli affari dell’Asia orientale e del Pacifico, ha dichiarato giovedì alla CNBC che gli investitori stavano «sopravvalutando il rischio che accadesse qualcosa nello Stretto di Taiwan».
«Sia la Cina che gli Stati Uniti non vogliono il conflitto, e noi siamo in grado di scoraggiarlo», ha affermato.
Pechino considera Taiwan parte integrante del proprio territorio sovrano e dichiara di perseguire la riunificazione pacifica, pur non escludendo l’uso della forza. L’isola autogovernata rimane una fonte di attrito tra la Cina e gli Stati Uniti, che mantengono una politica di «una sola Cina» ma continuano a fornire armi a Taipei.
Gli esperti, tuttavia, avvertono che i mercati finanziari potrebbero non essere preparati alle ripercussioni economiche di una crisi.
Sostieni Renovatio 21
Taiwan domina la produzione globale di semiconduttori avanzati, fornendo chip essenziali per smartphone, veicoli e sistemi di intelligenza artificiale. Un blocco o un’escalation militare potrebbero interrompere la produzione e le principali rotte di spedizione, provocando ripercussioni a catena nel commercio globale e nelle catene di approvvigionamento tecnologiche.
Uno scontro potrebbe anche compromettere le relazioni commerciali tra Stati Uniti e Cina, innescando nuove tariffe, restrizioni alle esportazioni e controlli sugli investimenti. I mercati asiatici e le aziende tecnologiche americane sarebbero particolarmente vulnerabili. Secondo MarketWatch, gli investitori hanno già incorporato i rischi geopolitici nei prezzi delle azioni legate a Taiwan, tra cui quelle del colosso dei semiconduttori TSMC.
Secondo le stime di Bloomberg Economics risalenti a febbraio, una guerra tra Stati Uniti e Cina per Taiwan potrebbe causare una perdita di 10.600 miliardi di dollari, pari al 9,6% del PIL globale, nel suo primo anno. L’Unione Europea sarebbe tra le regioni più colpite, secondo il think tank britannico Chatham House.
Hal Brands, professore alla Johns Hopkins University, ha avvertito che Pechino potrebbe optare per un blocco o una quarantena doganale piuttosto che per un’invasione su vasta scala.
«Nessuno ha una buona idea di come quantificare il rischio di un conflitto militare tra Stati Uniti e Cina per Taiwan», ha dichiarato a una conferenza sugli investimenti a settembre, secondo quanto riportato da Business Today.
Nel frattempo, Pechino ha ripetutamente denunciato la vendita di armi statunitensi a Taiwan come un’ingerenza nei suoi affari interni, chiedendo a Washington di interrompere le spedizioni.
Sinora, lo status quo nella questione tra Pechino e Taipei è stato assicurato dal cosiddetto «scudo dei microchip» di cui gode Taiwano, ossia la deterrenza di questa produzione industriale rispetto agli appetiti cinesi, che ancora non hanno capito come replicare le capacità tecnologiche di Taipei. Aziende europee hanno dichiarato di poter spengere da remoto gli impianti di produzione a Taiwan in caso di invasione da parte dell’Esercito di Liberazione del Popolo.
La Cina, tuttavia, sta da tempo accelerando per arrivare all’autonomia tecnologica sui semiconduttori, così da dissolvere una volta per tutte lo scudo dei microchip taiwanese. La collaborazione tra Taiwan e UE riguardo ai microchip, nonostante la volontà espressa da Bruxelles, non è mai davvero decollata.
Come riportato da Renovatio 21, il colosso del microchip TSMC ha dichiarato due anni fa che la produzione dei microchip si arresterebbe in caso di invasione cinese di Formosa.
I microchip taiwanesi sono un argomento centrale nella tensione tra Washington e Pechino continuata da Trump a Biden, che qualcuno ha definito come una vera guerra economica mossa dall’amministrazione USA contro il Dragone.
Come riportato da Renovatio 21 la scorsa settimana gli Stati Uniti hanno consegnato i primi due dei 66 nuovi caccia F-16 ordinati da Taipei nell’ambito di un accordo da 8 miliardi di dollari. La consegna è avvenuta dopo i colloqui tra il presidente statunitense Donald Trump e il presidente cinese Xi Jinping, durante i quali Xi ha esortato Washington a opporsi all’«indipendenza di Taiwan» e a «gestire la questione di Taiwan con cautela».
Aiuta Renovatio 21
Lo scorso dicembre Washington ha approvato un pacchetto record di armi da 11 miliardi di dollari per Taiwan. Secondo alcune fonti, Trump avrebbe ritardato l’approvazione di un altro accordo da 14 miliardi di dollari, definendo la potenziale vendita una «ottima carta da giocare» nei colloqui con Pechino.
Funzionari statunitensi hanno affermato che Xi avrebbe ordinato all’esercito cinese di tenersi pronto per una potenziale operazione contro Taiwan entro il 2027, sebbene Pechino non abbia confermato tale affermazione.
DeSombre, tuttavia, ha descritto il leader cinese come «un attore molto razionale» che avrebbe valutato attentamente le conseguenze di un’azione militare.
Come riportato da Renovatio 21, all’inizio del mese, in un’intervista al programma CBS 60 Minutes, Trump aveva riferito che i dialoghi con Xi, tenutisi a fine ottobre in Corea del Sud, si sono concentrati sul commercio, mentre la questione taiwanese «non è stata toccata».
Lo scorso mese la neopremier nipponica Sanae Takaichi aveva suscitato le ire di Pechino parlando di un impegno delle Forze di Autodifesa di Tokyo in caso di invasione di Taiwano.
Iscriviti alla Newslettera di Renovatio 21
Immagine di xiangyang17 via Wikimedia pubblicata su licenza Creative Commons Attribution-Share Alike 2.0 Generic
Iscriviti alla Newslettera di Renovatio 21
Iscriviti al canale Telegram 
Iscriviti alla Newslettera di Renovatio 21
Il Pentagono ha rafforzato i piani per tenere la Cina all’interno della Prima Catena di Isole, in linea con l’aggiornamento 2026 della Strategia di Difesa Nazionale. Nel rapporto del 22 settembre al Comitato per le Forze Armate del Senato sulla NDS 2026, consegnato due giorni prima del vertice Trump-Xi Jinping, il sottosegretario alla Difesa per le Politiche Elbridge Colby ha messo in evidenza l’impegno del Dipartimento a costruire nell’Indo-Pacifico una postura di «deterrenza per negazione» nei confronti della Cina. Si tratta del punto d’arrivo di un lavoro durato circa un decennio per predisporre le forze americane a un eventuale scontro con Pechino, che imporrebbe una logistica ampia e lanci di missili sulle grandi distanze del Pacifico.
«Il Dipartimento della Guerra è concentrato al massimo per garantire un equilibrio di potere favorevole nell’Indo-Pacifico», ha detto il Colby. «Il nostro obiettivo, così facendo, non è quello di dominare la regione o chiunque al suo interno. Piuttosto, è quello di garantire che nessun Paese possa dominare noi o i nostri alleati – in sostanza, creare le condizioni militari necessarie per raggiungere l’obiettivo fissato dalla Strategia di Sicurezza Nazionale 2025, ovvero un equilibrio di potere nell’Indo-Pacifico che permetta a tutti noi di godere di una pace dignitosa».
Iscriviti alla Newslettera di Renovatio 21
Il Colby ha ricordato che da circa un anno i militari statunitensi e cinesi tengono un dialogo. Ha però aggiunto che «siamo sempre consapevoli della direttiva del Presidente Trump di negoziare sempre da una posizione di forza». «Pertanto, pur lavorando per evitare il confronto, proseguiamo i nostri sforzi per rafforzare la deterrenza attraverso la negazione lungo la Prima Catena di Isole (FIC), con l’obiettivo, come ha affermato il Segretario Hegseth, di garantire che “l’aggressione sia impraticabile, l’escalation non attraente e la guerra considerata irrazionale”».
A sostegno di questa linea, il Corpo dei Marines schiererà sull’isola giapponese di Yonaguni, per l’esercitazione Keen Sword, i propri sistemi missilistici terrestri antinave e di difesa aerea, aprendo nuove capacità congiunte Stati Uniti-Giappone su un’isola a soli 110 chilometri da Taiwan, come ha riferito Defense News.
Keen Sword, la maggiore esercitazione congiunta biennale tra Washington e Tokyo, impiegherà due sistemi centrali della forza costiera dei Marines: l’NMESIS (Navy-Marine Expeditionary Ship Interdiction System), per l’interdizione navale, e il MADIS (Marine Air Defense Integrated System), per la difesa aerea. Sarà la prima volta che questi sistemi arrivano a Yonaguni: l’edizione di quest’anno si sposta infatti verso operazioni di negazione del mare basate a terra e distribuite su più isole, con l’intento di disperdere le capacità.
Iscriviti alla Newslettera di Renovatio 21
Immagine di pubblico dominio CC0 via Wikimedia

Teologo vaticano sollecita «nuovi modi di essere» famiglia e Chiesa al vertice di Amoris Laetitia

Dmitrev esorta Musk ad avviare la costruzione del tunnel tra Russia e Stati Uniti

Nuove inondazioni spazzano via edifici in Nepal

I mercati esagerano la possibilità di conflitto per Taiwano

La guerra occulta oltre l’aborto

Israele e Pfizer sapevano che il vaccino COVID causava una patologia cardiaca fatale, ma hanno taciuto per mesi

Sì, vogliamo i funerali di Stato per Emma Bonino

La superguerra è vicina. E non assomiglia a nulla di quello che abbiamo visto

L’attacco alla raffinerie è per ridurre la popolazione mondiale e distruggere America ed Europa

«Il tradimento dei chierici»: quelli che volevano la Bonino presidente

Attacco Houthi all’aeroporto di Riad: almeno 12 morti e oltre 300 feriti

Donna ebbra commette atti osceni autogeni in volo: indaga l’FBI

La Francia sconvolta dall’anarcotirannia scolastica

Diecine di teschi umani ritrovati nelle foreste nigeriane

Starship, grande missile di Elon Musk, esplode dopo aver portato a termine la sua missione orbitale
-
 Immigrazione1 settimana fa
Catastrofe immigrata a Vicenza. L’anarco-tirannia maranza espugna un’altra città
-
Immigrazione2 settimane fa
L’ascesa del problema bengalese in Italia
-
Misteri2 settimane fa
Le indagini sull’Arca di Noè entrano in una nuova fase con le trivellazioni vicino all’Ararat
-
Animali2 settimane fa
Squalo sulle strade alluvionate di una città
-
Eutanasia2 settimane fa
L’Olanda effettua la prima eutanasia in assoluto su un bambino di 24 mesi
-
Morte cerebrale2 settimane fa
Nessun algoritmo può decidere della vita. E la morte cerebrale? Ripensando alle parole del papa
-
Spirito2 settimane fa
Il Vaticano nega la Messa al Summorum Pontificum
-
Pensiero2 settimane fa
Guerra, Eurasia, fine dell’egemonia occidentale e totalitarismo dell’AI: il discorso di Putin a Valdai 2026